2026年11月2日消息,据韩国媒体The Elec报道,三星电子已决定全面退出8英寸晶圆代工业务,并已向客户发出通知,计划在2030年底前关停所有相关生产线。这是三星首次为8英寸代工业务设定明确的终止时限,此前三星仅表示将“逐步缩减”产线规模。此举意味着三星将把人力与设备投资全面集中于12英寸晶圆先进制程,而其他长期依赖三星8英寸产能的韩国Fabless业者,将面临寻找替代产能的紧迫压力。

当地时间2026年11月2日,Marvell与 Lumentum今日宣布已达成最终协议,Marvell 将以全股票交易方式收购 Lumentum,交易隐含企业价值约1150亿美元,对应 Lumentum 每股约1132美元,较2026年10月28日(市场传闻出现前最后一个交易日)收盘价溢价约23.9%。这是2026年规模最大的科技并购之一,也是 Marvell 迄今最大的一笔收购,远超其2021年以100亿美元收购 Inphi 的交易。

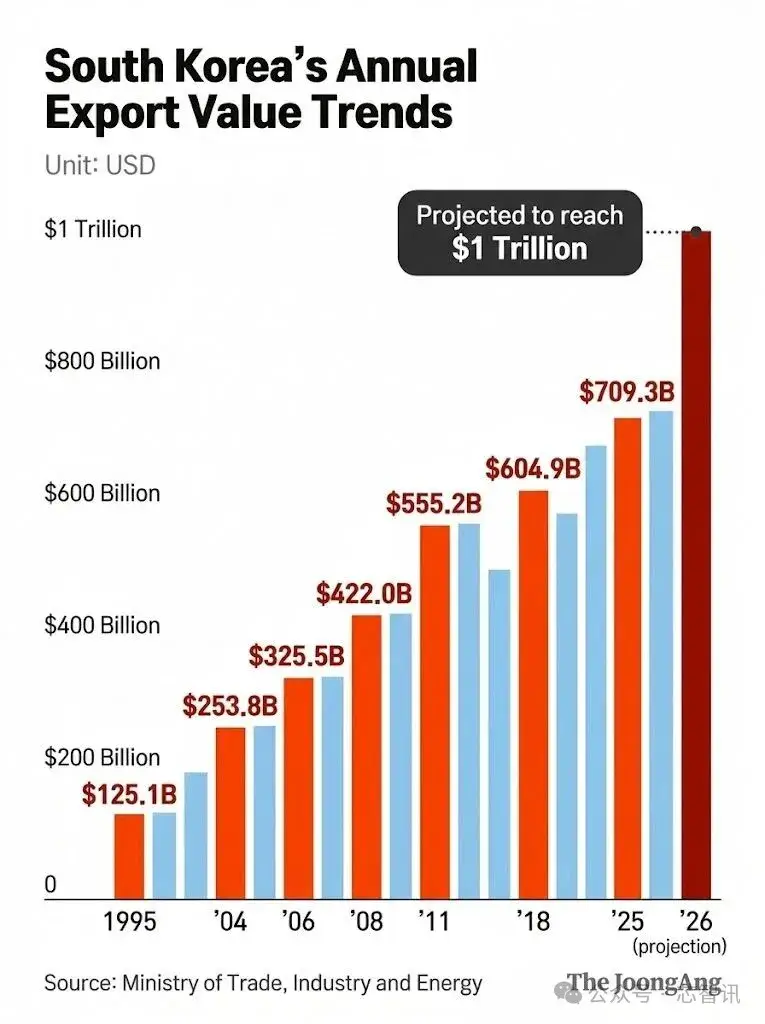
据韩国产业通商资源部于11月1日公布的数据显示,2026年10月出口额达1152.8亿美元,同比增长93.7%,创历史第二高月度纪录,仅次于9月的1211亿美元。

2026年10月30日,市场研究机构Counterpoint Research发布的《全球智能手机SoC出货初步观察》报告显示,由于内存成本上升、更换周期延长和智能手机OEM谨慎的库存管理,2026年第三季度全球智能手机SoC出货量同比下降21%。

11月2日消息,据多家台媒报道,晶圆代工大厂联电已拿下全球光模块龙头中际旭创及硅光子设计厂商赛丽光子(SILITH)的光子集成电路(PIC)订单,初期总量上看1万片,将在新加坡12英寸晶圆厂生产,后续可望追加订单。相关产品单价据传达传统CMOS制程的七倍,若放量顺利,将成为联电摆脱成熟制程价格竞争、迈向高附加值特殊制程的重要转折。

随着AI芯片对先进封装的需求持续攀升,台积电CoWoS的供应限制正促使部分芯片设计厂商将目光转向英特尔的EMIB-T先进封装技术。在近期的IMPACT 2026论坛上,Prismark首席顾问Yu-Po Wang在其“AI动态市场对先进封装供应链的影响”演讲中,讨论了AI驱动下封装产能约束与替代技术路线的市场格局。
11月2日消息,日本电子零部件巨头TDK于10月30日盘后公布2027财年(2026年4月-2027年3月)第二财季业绩,并大幅上修全年财测。AI数据中心对MLCC等被动元件及近线硬盘(Nearline HDD)零部件的旺盛需求,推动公司季度营收、营业利润、净利润均创历史新高。

面对AI数据中心带来的需求激增,日本三井金属矿业(Mitsui Mining & Smelting,通称Mitsui Kinzoku)于10月30日宣布,决定将极薄铜箔“MicroThin”的产能扩充计划大幅提前,原定2027年度达成的月产能520万平方米目标,将提前至2026年度下半年实现;2027年度月产能进一步提至560万平方米,2028年度提至620万平方米,均高于此前8月公布的规划。

近期,在DRAM架构路线选择的关键节点上,美光与长鑫科技围绕4F²技术展开了一场公开的观点交锋。美光明确表示将跳过4F²、坚持6F²并直接转向3D DRAM,而长鑫科技则以垂直环绕栅极(VSG)晶体管技术和超过300个公开专利家族回应,强调不同架构选择各有其成本曲线,均值得理解与尊重。
10月30日,日本存储大厂铠侠交出了上市以来最强劲的一份半年度成绩单。但是由于下一季财测不及市场预期,铠侠股价于11月2日一度大跌近15%。

11月1日消息,OpenAI CEO山姆·奥特曼(Sam Altman)近日做客Stripe联合创始人兼CEO Patrick Collison的播客《Cheeky Pint》,在边喝啤酒边聊天的氛围中,针对对当前AI行业最敏感的算力与内存短缺问题提出了一个颇具争议的判断:把稀缺的DRAM内存放在个人电脑里跑本地AI,是一种“相当糟糕”的全球资源错配。

11月1日晚间,国产EDA龙头华大九天发布公告称,拟出资不超过2.2亿元收购参股公司奇捷科技(深圳)有限公司不超过51%的股权,交易完成后奇捷科技将成为其控股子公司并纳入合并报表范围。这也是华大九天在数字EDA全流程拼图中的关键一步——补齐逻辑优化设计工具的短板。