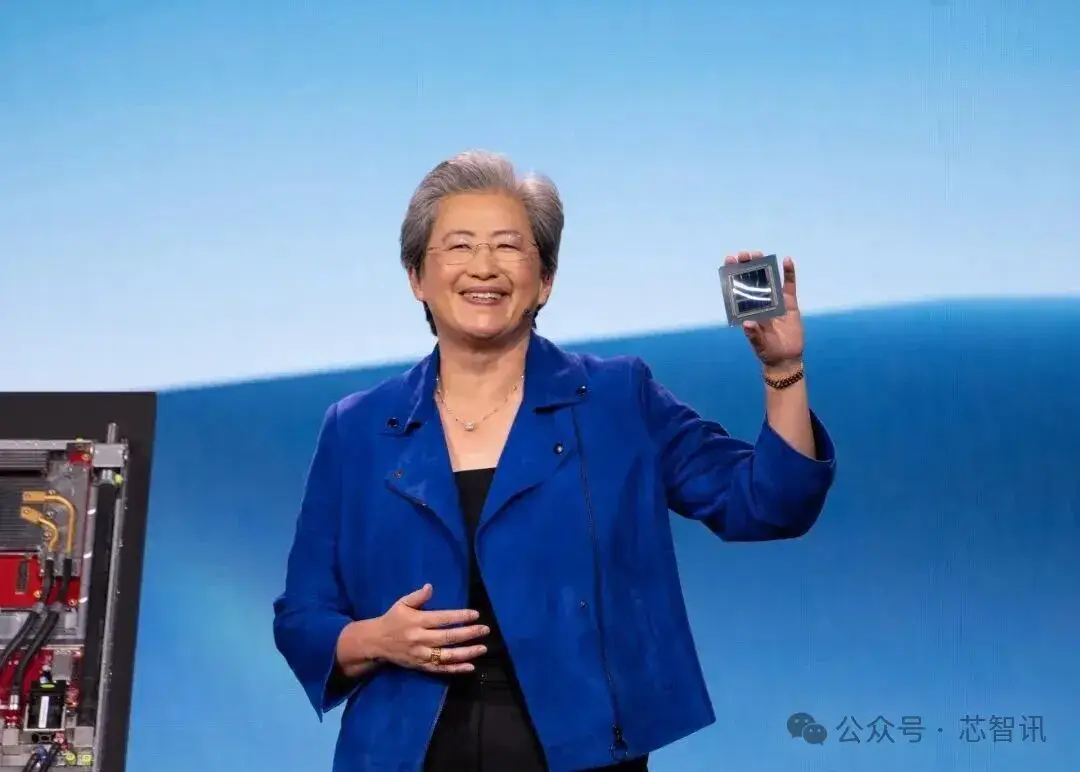
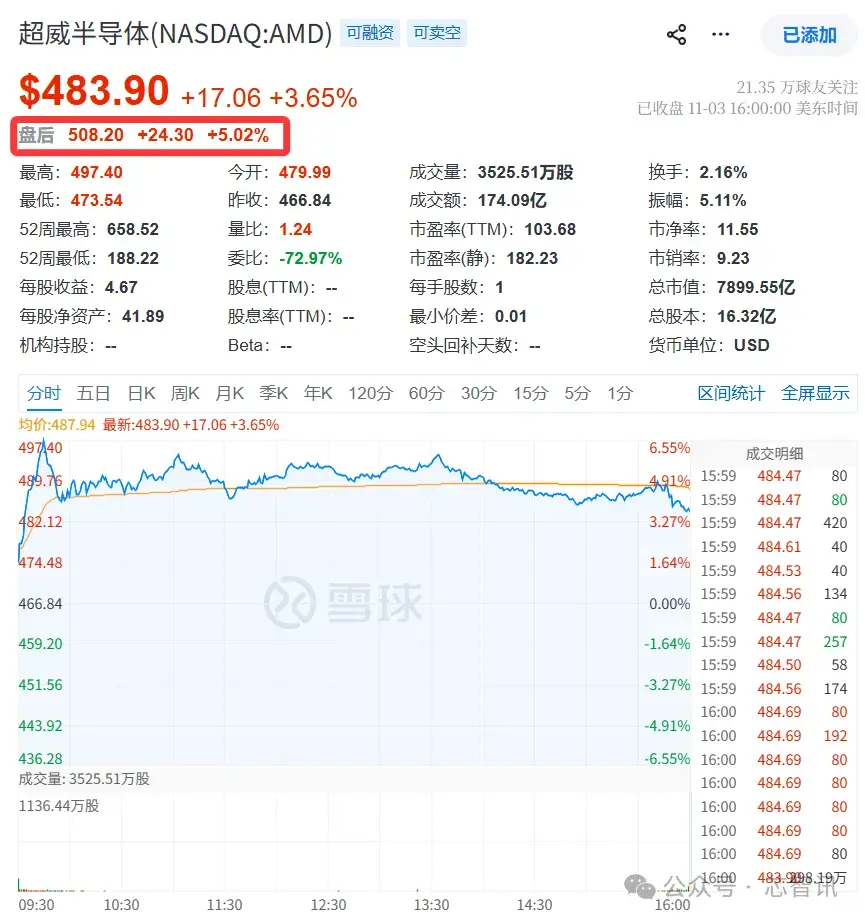
美东时间11月3日盘后,AMD公布了2026财年第三财季财报。在数据中心业务营收同比近乎翻倍的强劲拉动下,公司营收与盈利双双超越华尔街预期,第四季度指引亦显著高于市场共识。财报公布后,AMD盘后股价大上涨5.02%。
营收及利润均超预期
财报显示,AMD第三季度实现营收133.77亿美元,较2025年同期的92.46亿美元增长45%,相比上一季的115.36亿美元增长约16%。这一数字也高于市场分析师普遍预期的130.9亿美元,并超出了公司自身此前给出的指引区间高端。
GAAP口径下,第三季净利润为24.28亿美元,摊薄后每股收益为1.46美元。上年同期GAAP净利润为12.43亿美元,每股收益0.75美元,同比增幅约95%;相比上一季的22.97亿美元净利润和1.38美元每股收益,分别增长约5.7%和5.8%。
Non-GAAP口径下,调整后净利润为34.71亿美元,调整后每股收益2.09美元。上年同期Non-GAAP净利润为19.65亿美元,每股收益1.20美元,同比增幅分别为77%和74%;相比上一季的27.60亿美元净利润和1.66美元每股收益,分别增长约25.8%和25.9%。市场对Non-GAAP每股收益的共识预期为1.95美元,实际数据则超出预期约7%。
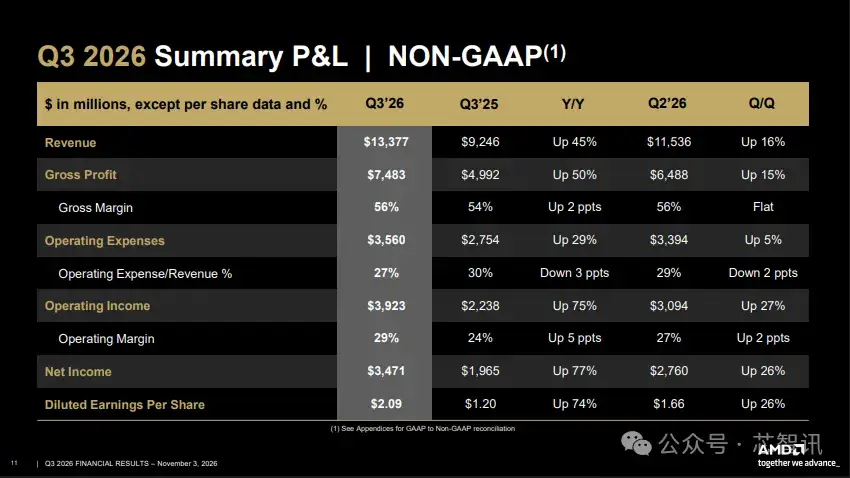
从毛利率和营业利润来看,AMD第三季度GAAP毛利率为54%,同比提升2个百分点;Non-GAAP毛利率为56%,同比提升2个百分点。Non-GAAP营业利润达到39.23亿美元,同比增长75%,营业利润率达到29%,较上年同期的24%提升5个百分点,环比上一季度的27%也有所扩张。
GAAP与Non-GAAP之间的主要差额来自权证负债公允价值变动(约10.97亿美元)、股权激励费用(5.23亿美元)以及收购相关无形资产摊销(5.34亿美元)等项目。其中,权证负债公允价值变动属于非现金会计项目,与AMD股价及相关权证估值变化有关,并不会影响Non-GAAP业绩和自由现金流。随着相关客户合作协议推进,这一会计项目未来仍可能出现季度波动。
数据中心仍是核心增长引擎,营收占比跃升至64%
从具体业务来看,数据中心部门依然AMD的核心增长引擎。第三季度该部门营收85.46亿美元,同比增长97%,环比增长约27%,高于市场预期的约82亿美元。更关键的是其营收占比从2025年同期的47%跃升至64%,一年之内提升了17个百分点。
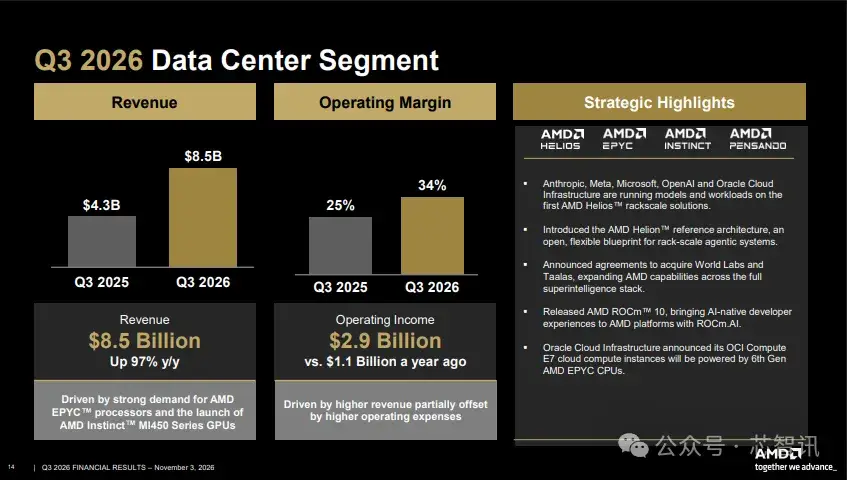
第三季数据中心运营利润达到28.82亿美元,约为上年同期10.74亿美元的2.7倍,运营利润率约33.7%。这一利润率水平在半导体行业中处于高位,反映出EPYC服务器CPU与Instinct GPU组合的定价能力与产品结构优化。
而数据中心业务的增长主要由CPU和AI加速器共同驱动:
在服务器CPU方面,苏姿丰在电话会上透露,云端与企业级销售均实现同比翻倍以上增长,显著超出了此前“增长超80%”的指引。
苏姿丰还特别强调了智能体AI(Agentic AI)对CPU需求的拉动效应。与传统聊天机器人主要围绕单次请求生成内容不同,AI代理能够持续运行,并行调用不同工具和应用,执行复杂的多步骤任务。这类工作负载不仅需要GPU执行模型推理,也需要大量CPU资源承担任务调度、系统管理、数据处理和工作流执行等任务。
苏姿丰将AI代理视为云端CPU的下一个杀手级应用,并指出Meta的Muse等个人AI代理应用,以及企业级智能体的快速发展,正在推动服务器CPU需求增长。AMD认为,随着AI代理从简单交互走向持续运行和复杂任务执行,CPU在AI基础设施中的作用将进一步提升。
在产品进展方面,AMD已经开始确认第六代EPYC Venice处理器的相关营收,首批OEM系统预计于第四季度上市。AMD表示,OEM和ODM合作伙伴已经承诺推出超过240款Venice平台产品,较上一代Turin增加约20%。与此同时,云服务提供商也已开始部署Venice,为后续云实例上线做准备。
在AI加速器方面,AMD第三季度已经开始推进新一代Instinct MI450系列GPU的出货,并首次确认MI450系列GPU及Helios机架级系统的相关营收。MI455X是MI450系列中的重要产品,面向新一代大规模AI训练与推理部署。
Anthropic、Meta、Microsoft、OpenAI与Oracle Cloud Infrastructure等头部客户已经开始运行首批AMD Helios机架级系统,并在相关系统上运行模型和工作负载。这意味着AMD的AI业务正在从单纯销售GPU芯片,进一步向提供包括GPU、CPU、网络、软件和机架级系统在内的完整AI基础设施解决方案拓展。
AMD还推出了Helion参考架构,为面向智能体AI的机架级系统提供开放、灵活的设计方案,客户可以根据实际工作负载灵活配置CPU与GPU比例。这也反映出AMD正在针对AI代理时代的计算需求,探索CPU与GPU协同部署的新型数据中心架构。
软件生态方面,AMD发布了ROCm 10,进一步完善AI开发工具、编译器、框架和模型支持,并推出ROCm.AI,帮助开发者分析工作负载、识别性能瓶颈及自动进行优化,以降低AI模型在AMD平台上的部署和调优成本。
客户端与游戏承压,嵌入式稳健增长
AMD第三季度客户端与游戏合并部门营收37.22亿美元,同比下降8%,环比下降约3%。
其中,客户端业务营收29.49亿美元,同比增长7%,环比下降4%,主要受Ryzen移动处理器销售驱动,但略低于部分分析师预期的约30.3亿美元。AMD表示,受存储器及其他元器件成本上涨影响,PC整机价格面临上行压力,消费者需求有所放缓,公司正在谨慎管理渠道库存。
苏姿丰在电话会议上进一步警示,预计2027年全球PC市场出货量将出现两位数百分比下滑。不过,AMD将继续重点布局企业级、高端消费级及桌面PC等更具价值的市场,争取通过市场份额提升抵消行业整体下滑的影响。
游戏业务营收7.73亿美元,同比大幅下降40%,主要受到半定制芯片销售额和图形产品收入下降的影响。
对于第四季度,AMD预计客户端与游戏部门合计营收将环比下降超过20%,显示PC市场及游戏主机半定制芯片业务短期仍面临一定压力。
嵌入式部门则交出了稳健的成绩:营收11.09亿美元,同比增长29%,环比增长约14%,营业利润约4.53亿美元,营业利润率约41%。航空航天、国防、汽车、通信与工业市场的需求构成了该部门的增长基础。
AMD表示,嵌入式业务已经连续第四个季度实现增长加速,预计2026年全年设计订单金额将超过180亿美元。随着此前积累的设计订单逐步转化为实际收入,嵌入式业务也有望继续保持增长。
第四季度指引强劲
AMD对第四季度的指引进一步强化了市场的乐观情绪。公司预计第四季度营收约170亿美元,上下浮动3%,中值对应同比增长约66%、环比增长约27%,显著高于分析师平均预期的约162亿美元。Non-GAAP毛利率指引为55%。
值得特别关注的是,AMD预计第四季度数据中心部门营收将环比增长约50%。更重要的是,苏姿丰和CFO Jean Hu在电话会议上明确表示,第四季度将是AMD数据中心AI业务营收首次超过服务器CPU业务的季度。这是AMD数据中心业务结构发生重要变化的一个标志,也意味着AI加速器将进一步成为其数据中心业务最大的增长来源。
从整体业务结构来看,AMD预计第四季度客户端与游戏部门营收环比下降超过20%,嵌入式部门则将实现两位数百分比增长。数据中心业务将成为推动公司第四季度营收加速增长的最主要动力。
苏姿丰在电话会上还给出了更为积极的远期展望:AMD预计2027年整体营收同比增长超过80%,服务器业务营收将实现翻倍,而数据中心AI业务营收将实现超过两倍的增长,明显高于此前90天前的预期。与此同时,数据中心部门营收预计将占公司总营收的80%以上,并贡献公司营收和利润增长的大部分。
这一展望意味着,AMD正从此前主要依靠CPU市场份额增长的阶段,迈向服务器CPU与AI加速器双轮驱动的新阶段。特别是AI代理应用的发展,不仅为Instinct GPU带来新的需求,也正在为EPYC服务器CPU创造新的增长空间。
供应链与生态建设
在供应链方面,苏姿丰表示,AMD已经与主要客户和供应链合作伙伴提前规划2027年的产品部署和交付计划,并获得了更多晶圆、基板、先进封装、存储器及其他关键元器件供应。
不过,苏姿丰也坦言,目前市场需求仍然高于供应。AMD正在继续与供应链伙伴合作,进一步扩大产能供应。由此来看,尽管公司已经为2027年的增长提前布局,但先进封装、HBM等关键环节的供应能力,仍将是决定其未来实际交付规模的重要因素。
在生态构建层面,AMD近期的资本动作同样密集。
2026年10月27日,AMD宣布进一步深化与Meta的战略合作,双方将围绕CPU、GPU、网络、系统和软件开展合作,AMD Helios机架级系统已经在Meta部署运行,EPYC处理器也为Meta的Muse个人AI代理提供计算支持。作为合作的一部分,AMD将向Meta的股权融资投资10亿美元(而非100亿美元)。
此外,AMD此前宣布与Anthropic建立战略合作,Anthropic计划部署最高2吉瓦的AMD Instinct MI450系列GPU,首批1吉瓦部署预计于2027年上半年开始。AMD承诺向Anthropic进行最高50亿美元的战略股权投资。
此外,AMD于9月28日宣布以约82亿美元全股票方式收购李飞飞创立的AI实验室World Labs,后者专注于空间智能模型及3D世界模型研发,旨在帮助AMD更好地理解新一代AI模型和应用的计算需求,加速未来AI硬件、软件及系统架构的研发。
根据AMD公告,World Labs交易预计于2026年底完成,目前仍需获得相关监管审批并满足其他交割条件。交易完成后,李飞飞将加入AMD担任执行副总裁兼首席科学家,主导模型研究,并参与未来硬件、软件和系统路线图的制定。
小结
总体来看,AMD第三季度财报反映了AI基础设施建设正在从GPU单一增长逻辑,转向CPU、GPU、网络、存储及机架级系统协同发展的新阶段。随着智能体AI应用兴起,服务器CPU需求有望迎来新的增长周期,而AMD也正凭借EPYC与Instinct两大产品线,以及Helios机架级系统,进一步扩大在AI基础设施市场的竞争优势。
编辑:芯智讯-浪客剑