
10月13日,广州晶圆代工大厂粤芯半导体技术股份有限公司(以下简称“粤芯半导体”)正式在深圳证券交易所创业板上市。
粤芯半导体本次发行价格为12.01元/股,初始发行5.13亿股,对应市值约340亿元,发行后总股本为28.78亿股(超额配售选择权行使前)。成功募资61.57亿元,扣除发行费用约1.95亿元后,募资净额为59.6亿元。若全额行使15%超额配售权,发行总股数扩至5.9亿股,对应募资总额约70.8亿元,扣除发行费用约2.18亿元后,募资净额约68.6亿元。
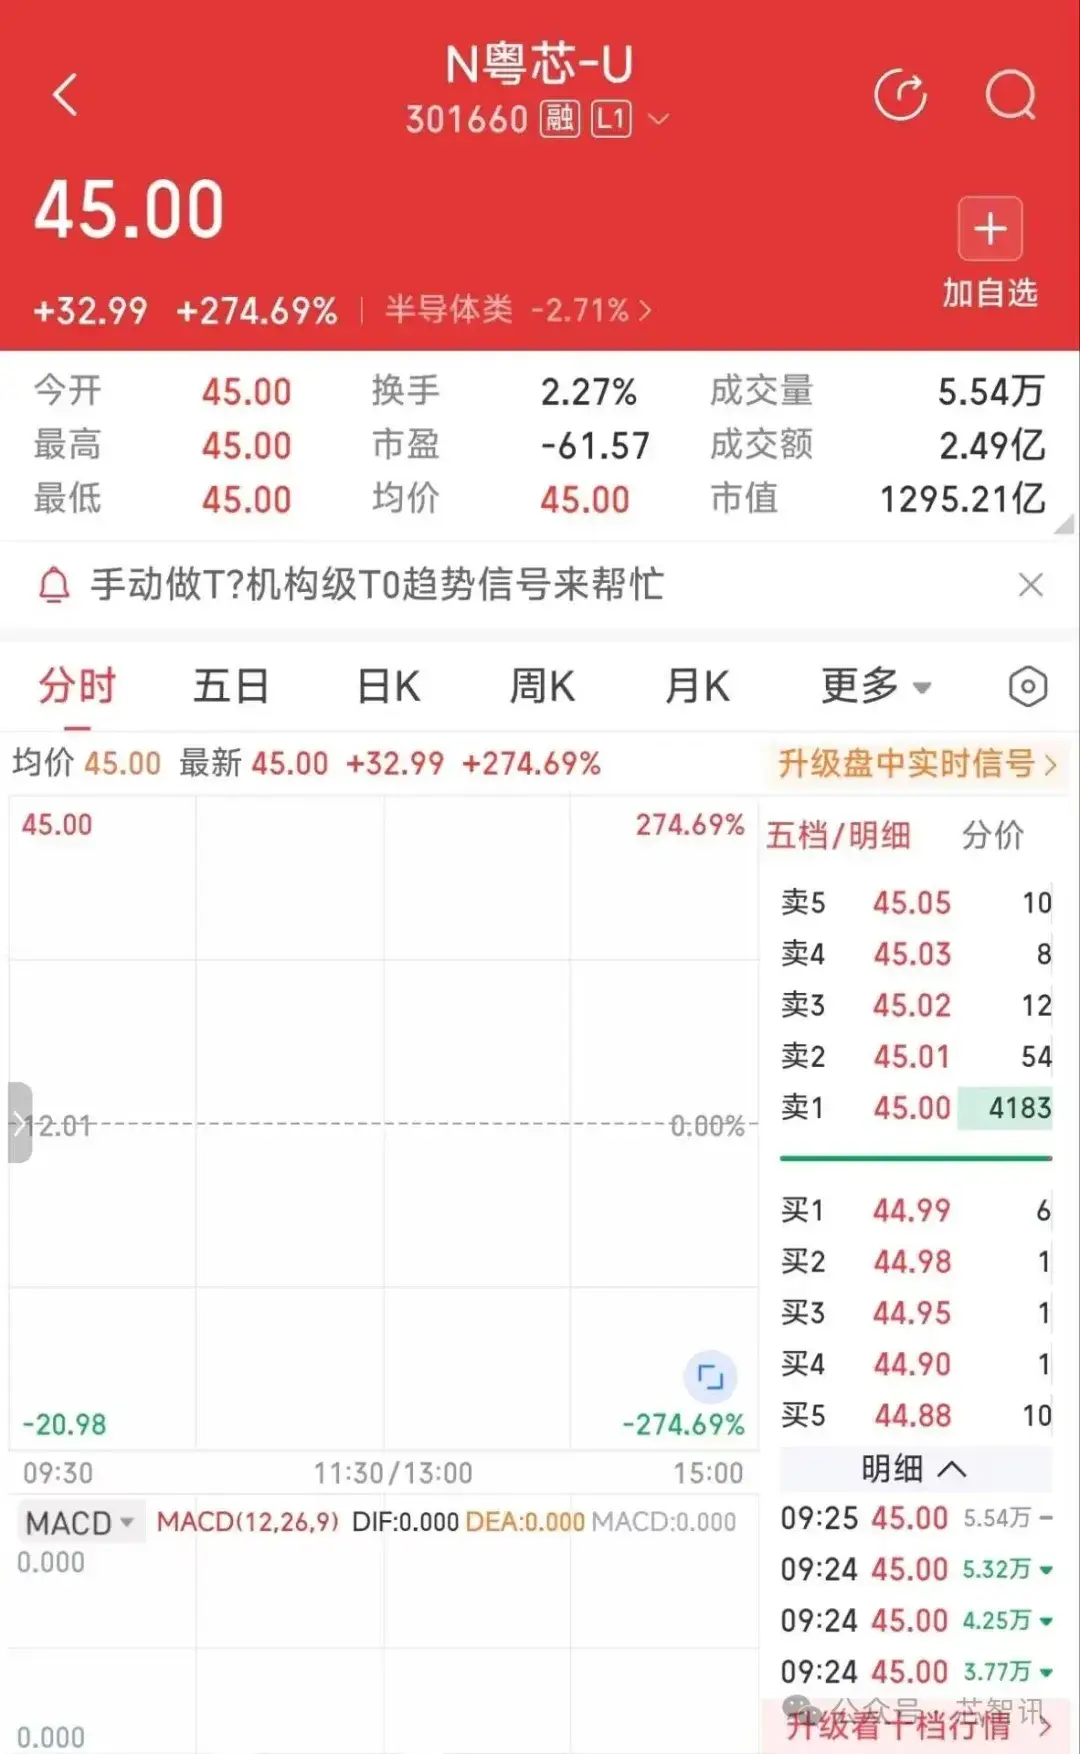
粤芯半导体今日上市开盘价为45元/股,较发行价暴涨274.69%,市值接近1300亿元。
需要指出的是,被称为“广州第一芯”的粤芯半导体此番成功上市,也成为了创业板首家晶圆制造企业,也是今年4月创业板改革后(选择创业板第三套上市标准)首家上会的未盈利企业,为半导体领域重资产模式的资本化提供重要参照。
在半导体行业周期回暖的当下,作为一家三年累计亏损超过65亿元、预计最早2029年才能盈利的公司,为何能获得监管与资本的青睐?这背后,是一场关于“成熟制程”价值重估的故事。
一、从0到1:改写广东“缺芯”历史
粤芯半导体成立于2017年12月,总部位于广州黄埔,是粤港澳大湾区全面进入量产的12英寸晶圆制造企业。而在此之前,作为中国电子信息产业重镇的广东,在12英寸晶圆制造领域仍是空白。
与其他晶圆代工厂追逐高端制程不同,粤芯半导体从一开始就选择了一条差异化路径——聚焦模拟芯片领域的“特色工艺”,核心工艺平台围绕“感、传、算、存、控、显”等功能的模拟和数模混合芯片,已形成MS、HV、CIS、BCD、eNVM、MOSFET、IGBT、SiPho等工艺技术平台,技术节点覆盖180nm-55nm,可提供多种工艺技术平台和多样化制程节点的一站式解决方案。产品可广泛应用于消费电子、工业控制、汽车电子和人工智能等领域。
粤芯半导体目前已形成多元化的特色工艺技术平台,并在细分产品领域建立核心竞争优势,对应产品出货量位居行业前列。公司已成为全球出货量领先的电容指纹识别芯片晶圆代工厂之一和国内少数具备硅基 CMOS 超声波指纹识别芯片大规模量产能力的晶圆代工厂之一。公司手机电源管理芯片已向全球前三大独立手机芯片公司的其中两家供货。
粤芯半导体还前瞻性地布局了 SiPho 工艺技术平台,其2024 年底成功推出 12 英寸 90nm SiPho工艺技术平台,集成低损耗 Si/SiN 波导、高带宽热/电调制器、面耦合器/端侧耦合器以及高速的锗光电探测器等,为下游客户发展智算中心光互联建设、自动驾驶激光雷达等领域提供关键支撑。
截至本招股说明书签署日(2026年9月15日),粤芯半导体的硅光工艺技术平台累计投片量已超过 7,000 片。根据 Frost & Sullivan 数据,截至 2026 年 4月末,公司是中国大陆唯一具备 12 英寸硅光晶圆大规模量产能力的企业。公司的硅光产品涵盖 400G、800G 及 1.6T 高速可插拔硅光光模块应用,与国际领先水平相当。同时,公司与业界先进水平保持同步,开展近封装光学(NPO)的工艺制造技术研发,目前正在导入 3.2T NPO 产品。
基于 90nm SiPho 工艺技术平台基础,公司将延续平台布局前沿化策略,强化技术平台优势,进一步开展 65nm 硅光及光电融合工艺的研发和量产,实现从可插拔光模块向近封装光学(NPO)、光电共封装(CPO)的演进。
二、三座12英寸晶圆厂:规划总产能12万片/月
在产能布局方面,粤芯半导体一期项目于2018年3月动工、2020年12月实现满产运营,产品良率达到97%以上,属业界较高标准;二期项目新增月产能2万片,技术节点将延伸至55nm工艺,2022年上半年已投产;2022年8月,粤芯半导体三期项目启动正式启动,项目总投资162.5亿元,采用先进的180-90nm制程技术,打造工业级和车规级模拟特色工艺平台,预计新增月产能4万片晶圆,达产产值约40亿元。2024年12月28日,三期项目正式建成通线。
今年1月,粤芯半导体的第三工厂(粤芯四期)项目正式启动,项目总投资约252亿元,规划建设月产4万片的12英寸数模混合特色工艺生产线,工艺技术节点覆盖65nm至22nm,预计2029年底建成。将精准对接AI、端侧AI、工业电子、汽车电子等前沿领域爆发性增长对特色工艺的迫切需求。
目前,粤芯半导体拥有第一工厂(粤芯一、二期)和第二工厂(粤芯三期)两座12英寸晶圆厂,规划产能合计为8万片/月,截至2025年末已实现产能6.33万片/月。预计三期建设全部完成投产后,将实现月产近12万片的12英寸的产能规模。
根据SEMI预测,2025年粤芯半导体12英寸晶圆产能规模位于中国大陆晶圆厂前列。
三、3年累计亏损超过65亿元,最快2029年盈利
从招股书披露的经营数据看,粤芯半导体呈现出营收快速增长,亏损持续扩大的“矛盾”局面。
2023年、2024年、2025年(以下简称“报告期各期”),粤芯半导体营业收入分别为10.44亿元、16.81亿元和25.82亿元,年均复合增长率高达57.30%;归属于母公司股东的净利润分别为-19.17亿元、-22.53亿元和-23.46亿元,三年累计亏损超过65亿元。截至2025年末,公司未分配利润为-100.81亿元。
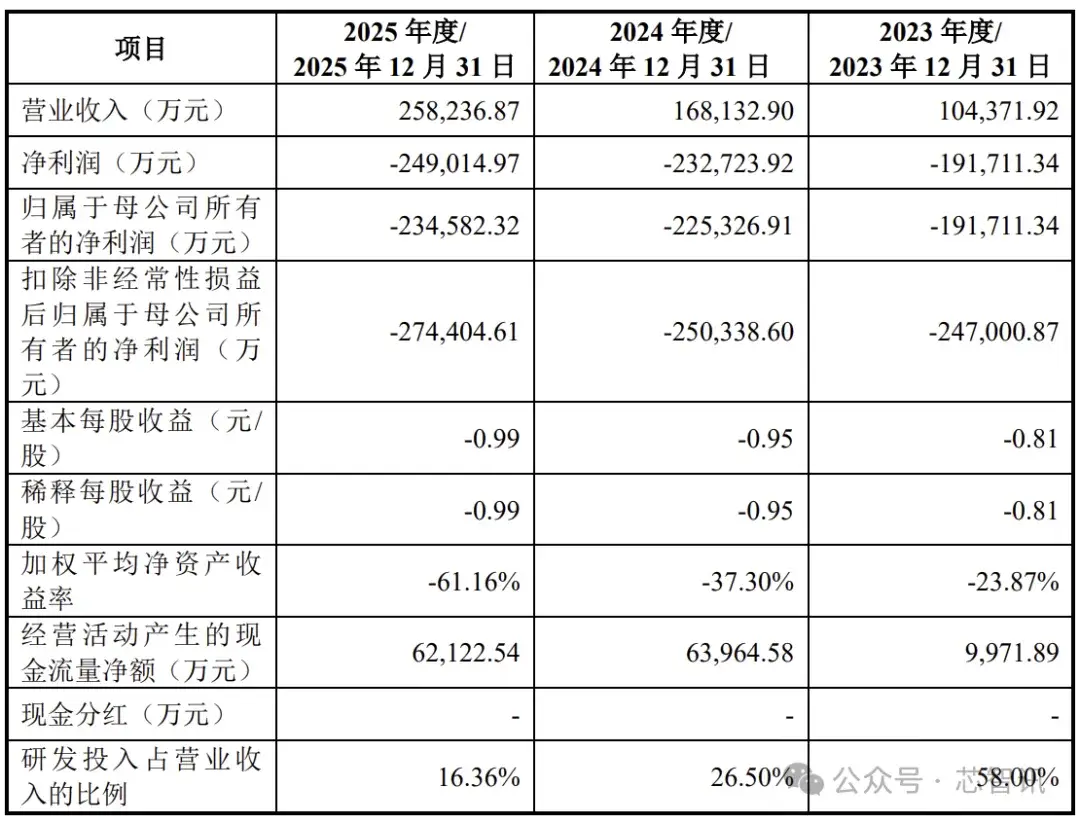
粤芯半导体解释称,公司持续亏损的核心原因是,晶圆代工行业“重资产”的商业模式本质。报告期内公司机器设备折旧合计超过55亿元,其中2025年一年就达到23.02亿元。研发投入也持续高企,三年累计研发费用约14.73亿元,2023年研发投入占营业收入的比例一度高达58%。此外,报告期内股份支付费用累计约1.95亿元,也对当期净利润产生了一定程度的影响。
根据招股书最新披露的财务数据显示,2026年上半年粤芯半导体营业收入:17.77亿元,较2025年同期的10.53亿元增长68.76%;归属于母公司股东的净利润为-10.52亿元,较2025年同期的-12.01亿元减亏12.41%;扣非净利润-11.63亿元,较2025年同期的-13.34亿元减亏12.80%。
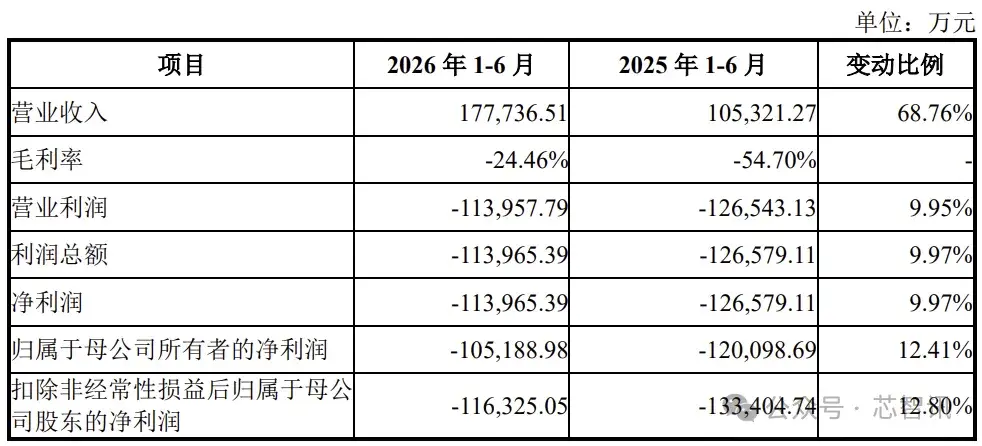
粤芯半导体表示,2026年上半年营收增长主要为受益于终端需求回暖和 AI 算力需求爆发,半导体行业景气度持续回升;叠加公司产能规模持续释放,与主要客户的合作关系不断深化,公司营业收入实现较大增长。
扣除非经常性损益后归属于母公司所有者的净利润亏损收窄,主要为公司2026年上半年毛利率(-24.46%)较去年同期(-54.70%)实现较大提升。改善原因包括:SiPho、BCD、HV等高单价工艺平台产品销量增长拉升平均售价;产销规模上升降低单位折旧成本;原材料国产化率提升降低采购成本)所致:一是单位售价较高的 SiPho、BCD、HV 工艺技术平台产品销售数量的增长拉升公司晶圆代工产品平均销售单价;二是公司产销规模持续上升降低公司晶圆代工产品单位折旧成本;三是原材料端国产化率的提升进一步降低公司晶圆代工产品原材料成本;上述因素的综合作用下,公司晶圆代工产品的毛利率发生较大改善。
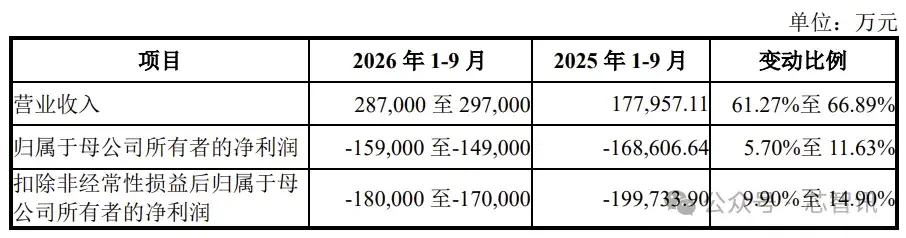
粤芯半导体还给出了2026年1-9月的业绩预告,预计营业收入为28.7亿元至29.7亿元,较上年同期增长61.27%至66.89%;归属于母公司股东的净利润为-15.9亿元至-14.9亿元,较上年同期亏损收窄5.70%至11.63%;扣除非经常性损益后归属于母公司股东的净利润为-18亿元至-17亿元,较上年同期亏损收窄 9.90%至14.90%。主要原因是 AI 及下游终端需求拉动,叠加公司产能不断释放,规模效应进一步显现所致。
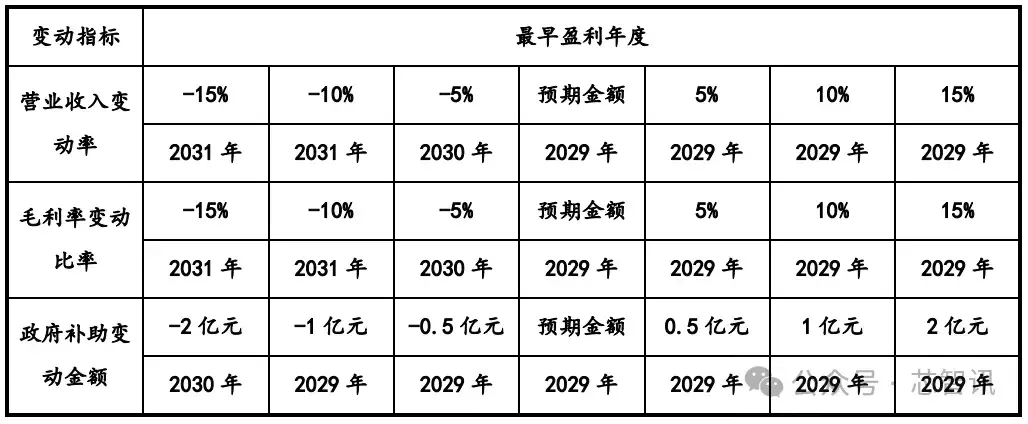
粤芯半导体预计,合并口径最早将于2029年实现扭亏为盈,该盈利结果包含政府补助带来的收益。根据招股书披露的敏感性分析,若公司能实现2029年收入达到124.70亿元、综合毛利率达到8.32%的前提下,当年可实现合并报表层面盈利。但如果营业收入下降15%或毛利率下降15%,公司最早盈利年度将推迟至2031年。
从粤芯半导体经营活动现金流量净额来看,报告期内分别为0.997亿元、6.40亿元和6.21亿元,现金流量净额持续为正。不过,2026年一季度,粤芯半导体经营活动产生的现金流量净额为-1,964.34 万元,较去年同期减少 17,323.86 万元。粤芯半导体称,这主要是因为随着产销规模的增加,购买商品、接受劳务支付的现金增加;同时,去年同期收到的政府补助较多所致。
四、集成电路代工占比78.68%,产能利用率高达96.38%
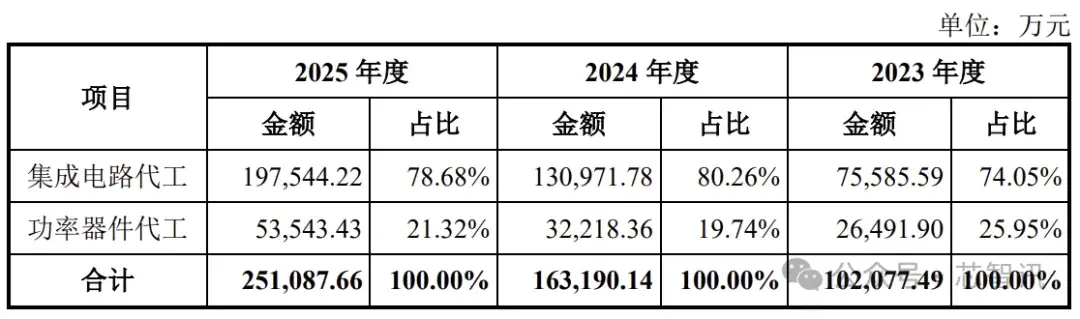
报告期内,粤芯半导体主营业务收入全部来自晶圆代工服务,分为集成电路代工和功率器件代工两大类。
2025年,公司集成电路代工收入为19.75亿元,占主营业务收入的78.68%;功率器件代工收入为5.35亿元,占21.32%。
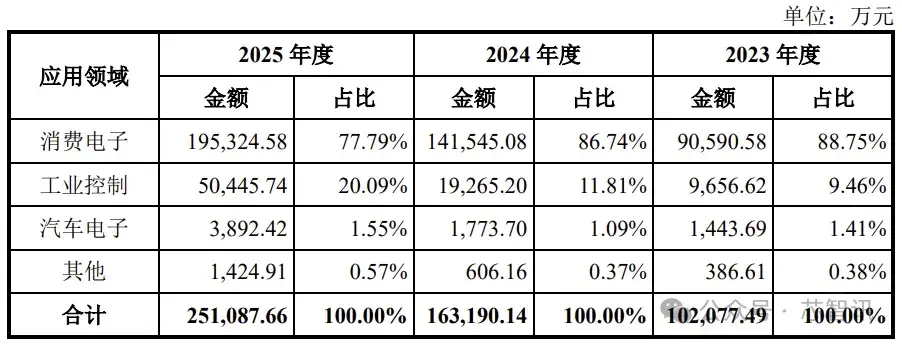
从应用领域来看,公司收入主要来自消费电子领域,2024年和2025年消费电子领域营业收入分别为14.15亿元和19.53亿元,同比分别增长56.25%和37.99%。同时,工业控制及汽车电子领域于报告期内分别合计实现销售收入1.11亿元、2.10亿元和5.44亿元,年均复合增长率超过120%,2025年收入占比已突破20%。
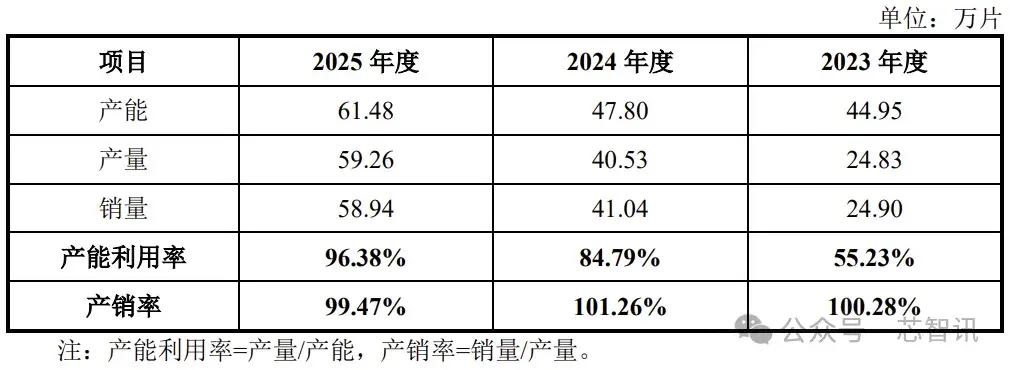
产能利用率和产效率来看,粤芯半导体2025年度产能已达61.48万片,实际产量为59.26万片,产能利用率高达96.38%。2025年度的实际销量为58.94万片,产销量更是高达99.47%,说明产品已经几乎处于供不应求当中。特别是在2023年和2024年,产能持续爬坡阶段,产能利用率尚未突破90%之时,产销率更是突破了100%。
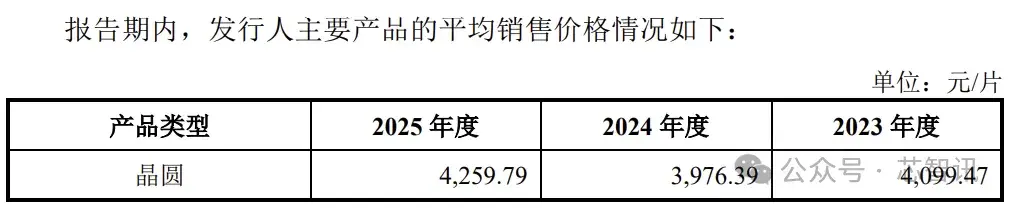
从晶圆销售单价来看,报告期各期,粤芯半导体晶圆销售单价分别为 4,099.47 元/片、3,976.39 元/片和4,259.79 元/片,销售均价相对稳定。
五、与同行业领先企业仍有差距
招股书披露,目前粤芯半导体与行业领先企业在技术水平和业务规模上还存在差距。
技术水平方面,公司制程节点覆盖180nm至55nm,未来计划延伸至40nm、22nm。但台积电、联华电子、格罗方德、中芯国际等同行业领先企业已达到14nm、12nm乃至3nm等更先进制程节点,公司与其仍存在较大差距。
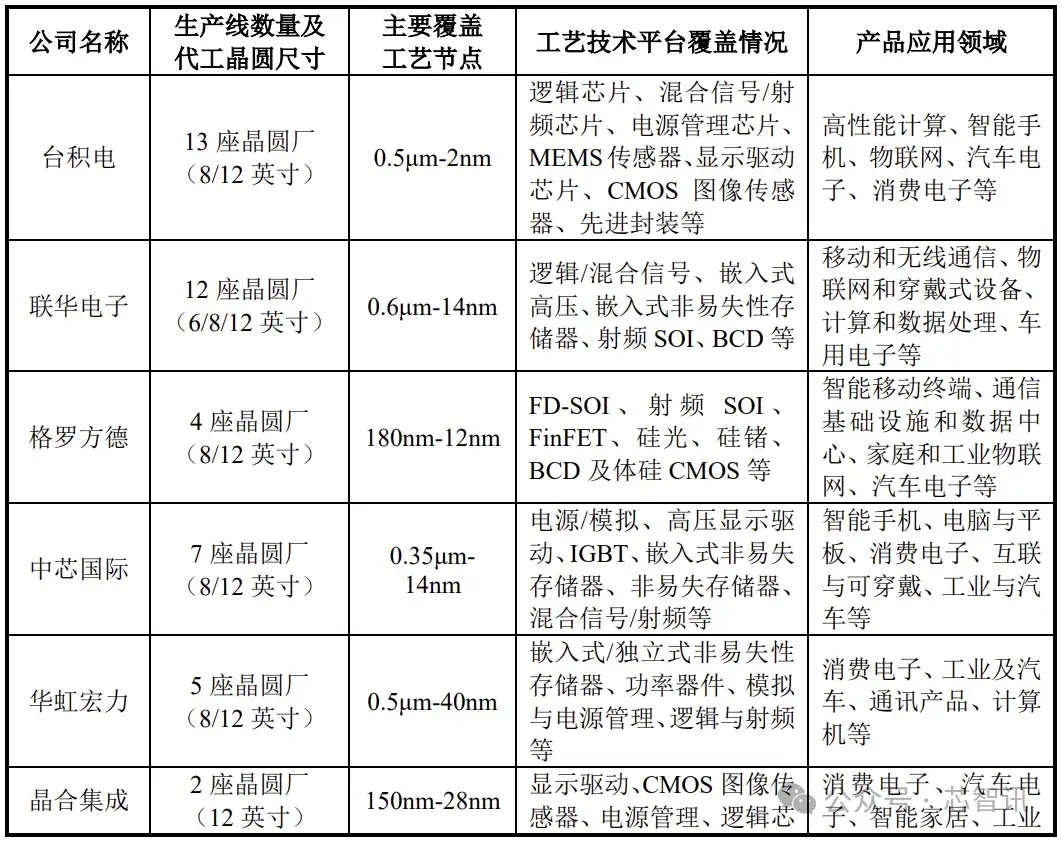
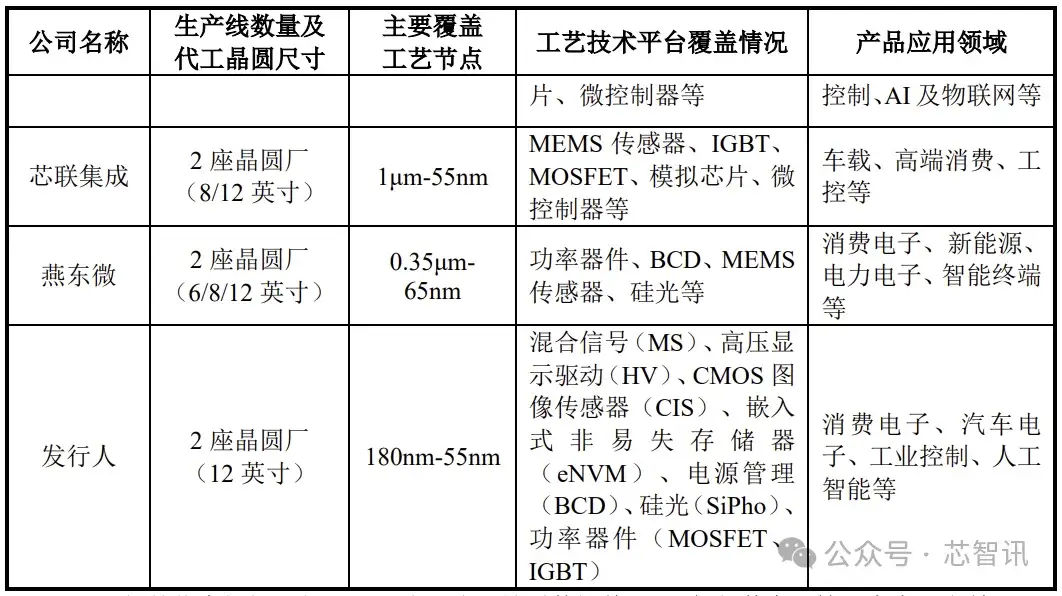
业务规模方面,2025年公司主营业务收入为25.11亿元,年产能为61.48万片。公司的业务规模与台积电、联华电子、格罗方德、中芯国际等同行业领先企业仍存在较大差距。根据 Chip Insights 统计,2025 年全球专属晶圆代工行业市占率前五名分别为台积电(74.25%)、中芯国际(5.92%)、联华电子(4.54%)、格罗方德(4.21%)、华虹集团(2.86%),行业前五大企业市场集中度达 91.78%。
如果粤芯半导体无法在未来持续推动技术进步、丰富产品结构、拓展客户储备、提高业务规模和市场占有率,将可能难以缩窄与行业领先企业的差距。
从财务指标看,报告期各期末,公司资产负债率分别为62.62%、67.79%和84.13%,持续攀升且处于较高水平。流动比率分别为1.14、1.14和1.80,速动比率分别为0.99、1.01和1.69。公司处于生产经营快速扩张阶段,设备、工程支出金额较大,受限于融资渠道,公司主要通过借款筹集资金。
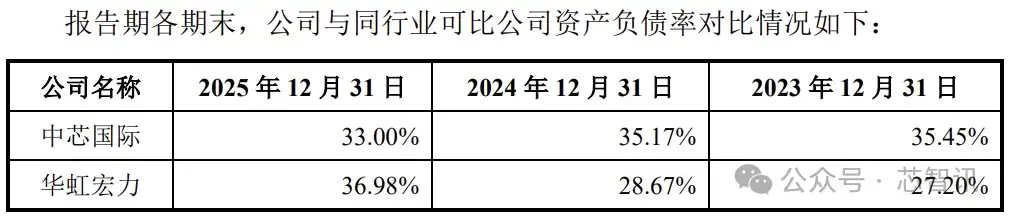
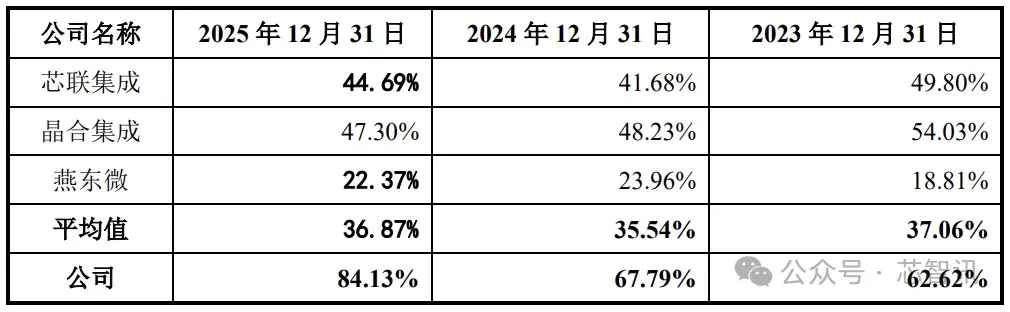
与同行业可比公司相比,粤芯半导体的资产负债率明显偏高,这与其尚处产能爬坡期、未实现盈利的阶段特征相符。
六、五大客户营收占比超60%
报告期内,粤芯半导体客户集中度较高。2023年、2024年和2025年,公司前五大客户的主营业务收入合计分别为5.50亿元、9.85亿元和15.74亿元,占主营业务收入的比例分别为53.90%、60.34%和62.68%,呈现逐年上升趋势。不过,粤芯半导体表示,公司不存在对单一客户销售额超过当期营业收入 50%的情形,亦不存在对单一客户的重大依赖。
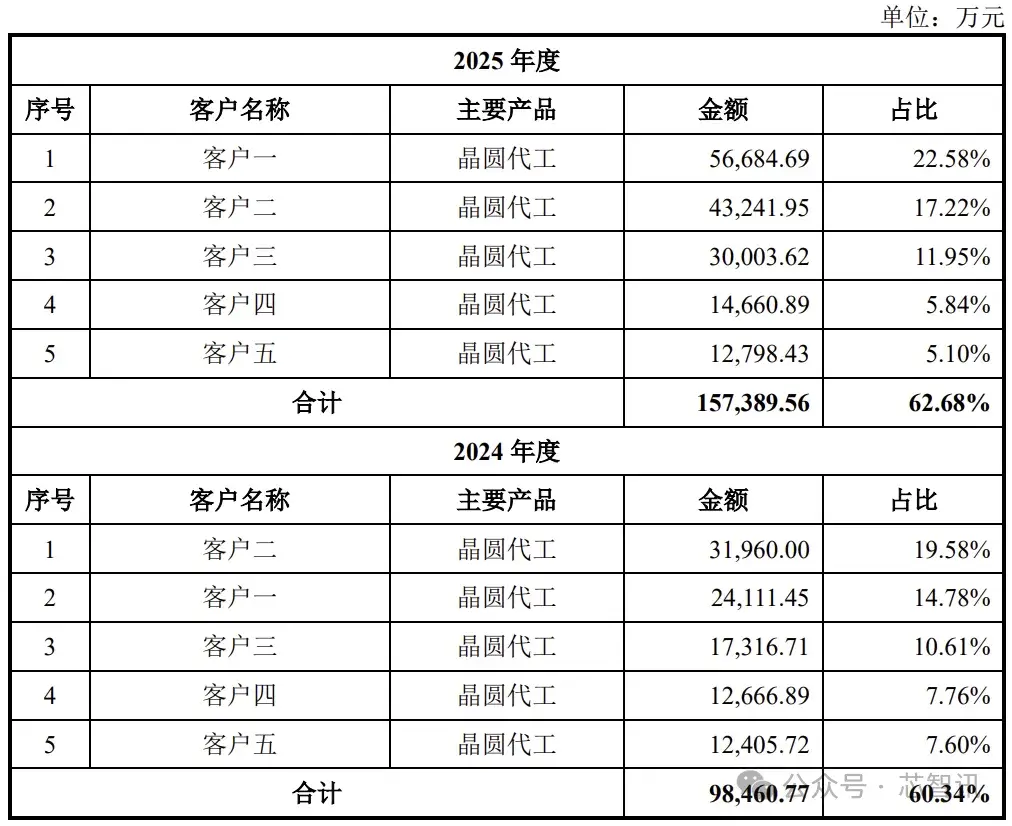
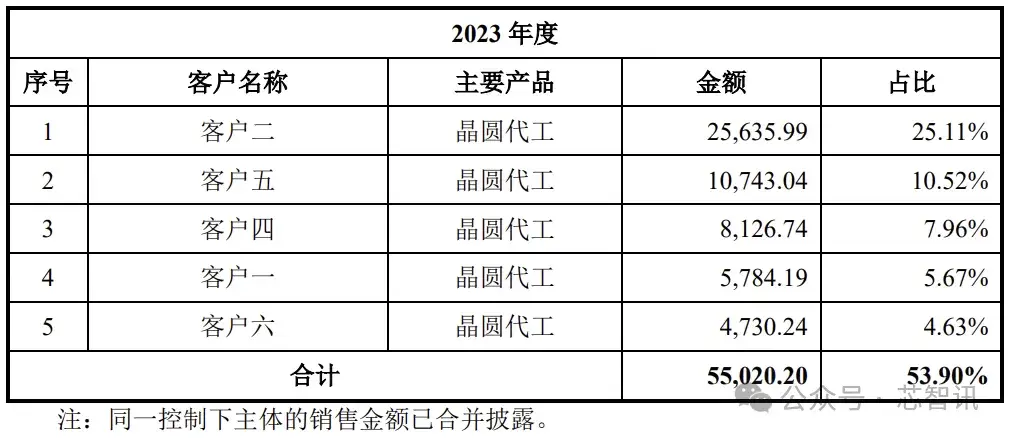
此外,虽然招股书并未披露具体客户的名称,但粤芯半导体表示,其主要客户群体为境内外知名芯片设计公司,客户产品类别涵盖指纹识别芯片、CMOS图像传感器、功率器件、电源管理芯片、LCD及LED显示驱动芯片、电子标签显示驱动芯片等。
招股书还提示,未来如果粤芯半导体不能持续开拓新的客户,且现有客户受宏观经营环境、自身经营状况等因素影响而导致与公司的业务合作发生重大不利变化,或公司不能保持产品及技术优势而导致对现有客户的销售出现较大幅度下降,公司经营业绩将受到较大影响。
七、五大供应商采购占比降至26.28%
粤芯半导体生产经营所需的原材料主要包括硅片、备品备件、气体、化学品等。公司已与境内外行业知名供应商建立了稳定的合作关系,主要涵盖了境内外半导体领域的知名上市公司。
报告期内,直接材料占粤芯半导体主营业务成本的比例分别为9.39%、11.26%和8.47%,占比较低,这符合晶圆代工行业重资产、高折旧的行业特征——成本结构中最大头的是制造费用(主要为设备折旧),而非原材料。
报告期内,粤芯半导体向前五大原材料供应商的合计采购金额分别为 33,347.02 万元、24,334.04万元和36,003.68万元,占当期原材料采购总额的比例分别为49.88%、30.87%、26.48%。公司不存在对单一供应商采购比例超过当年采购总额 50%的情形,亦不存在对单一供应商的重大依赖。
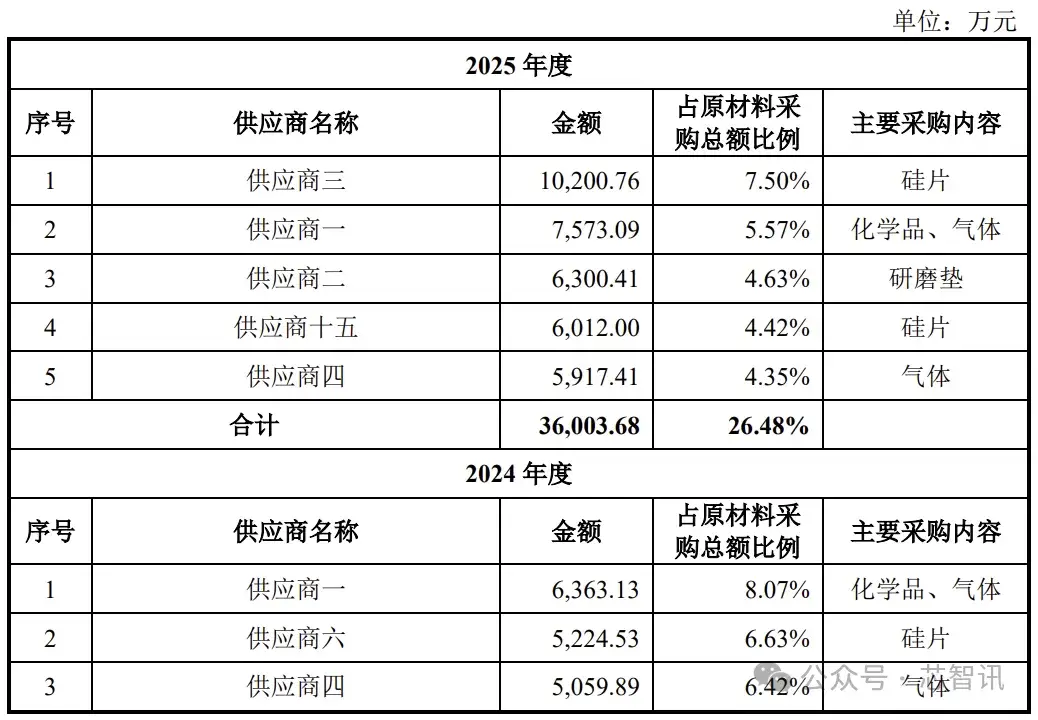
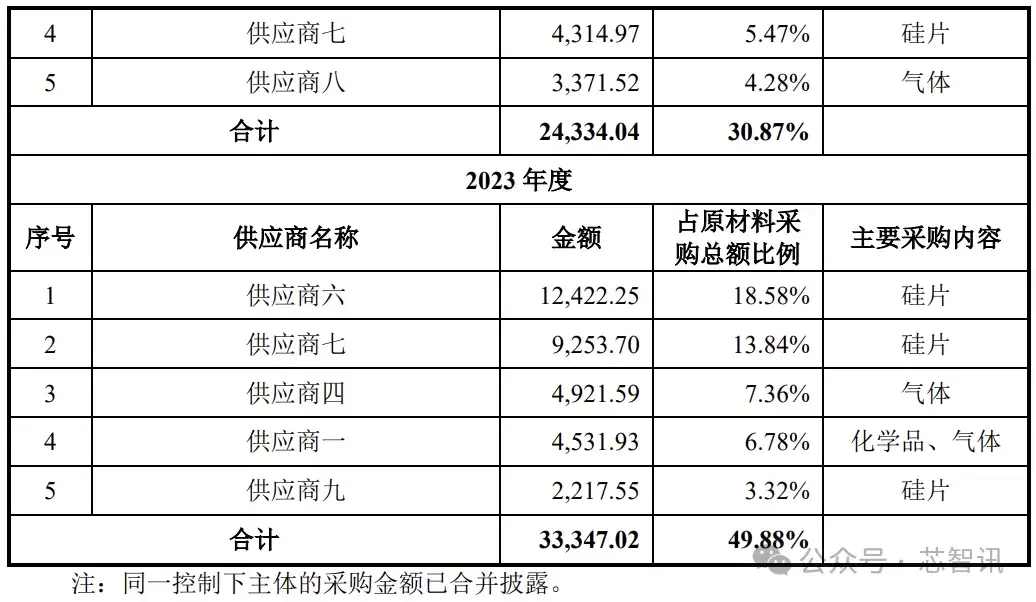
招股书提示,受全球宏观经济、地缘政治及供需关系影响,半导体上游原材料价格可能存在波动。若未来国际贸易摩擦或供应中断导致主要原材料采购价格大幅上涨,而公司未能及时、有效地将成本上涨压力传导至下游客户,将可能导致公司毛利率下滑,盈利能力受到不利影响。
八、三年累计研发投入14.73亿元,研发人员占比17.65%
截至2025年12月31日,公司拥有研发人员343人,占公司员工总数的比例为17.65%。晶圆代工行业涉及数百道工艺流程、上百种半导体设备,对从业人员的知识结构、技术水平等综合素质提出较高要求。
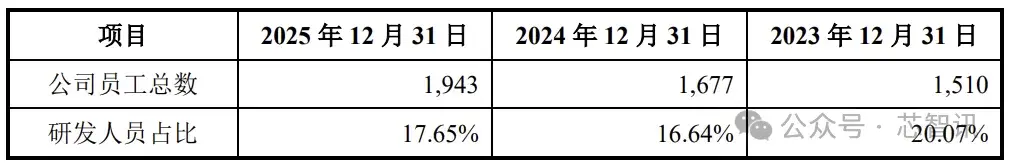
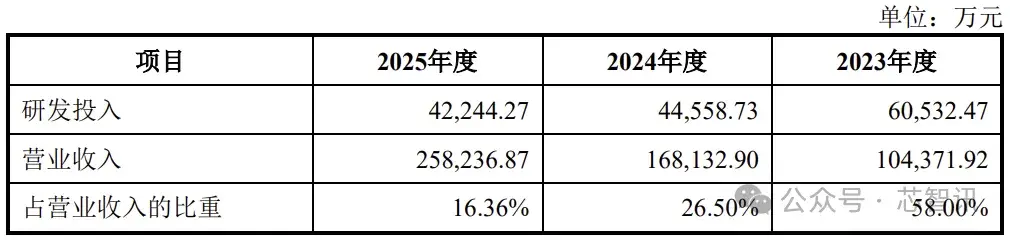
研发投入方面,2023年、2024年和2025年,公司研发费用分别为6.05亿元、4.46亿元和4.22亿元,占当期营业收入的比例分别为58.00%、26.50%和16.36%。三年累计研发投入约14.73亿元。研发费用占营业收入比例逐年下降,主要原因是公司营业收入快速增长带来的分母效应,而非研发投入绝对金额的减少。
知识产权方面,截至2025年12月31日,粤芯半导体及其子公司已取得境内专利 706 项、境外专利 6 项,其中发明专利 343 项、实用新型专利 369 项。此外,公司还拥有集成电路布图设计专有权。公司先后被评为广东省工程技术研究中心、广东省重点项目、广州市独角兽创新企业等,在集成电路制造领域构建了坚实的技术壁垒。
九、无实际控制人
截至招股说明书签署日,粤芯半导体股权结构分散,无控股股东和实际控制人。公司持股5%以上的股东共有五位。
第一大股东是誉芯众诚(A股上市公司智光电气持有誉芯众诚约30%的份额),持股比例为16.88%;第二大股东是广东半导体基金,持股比例为11.29%;第三大股东是广州华盈,持股比例为9.51%;第四大股东是科学城集团,持股比例为8.82%;第五大股东是国投创业基金,持股比例为7.05%。
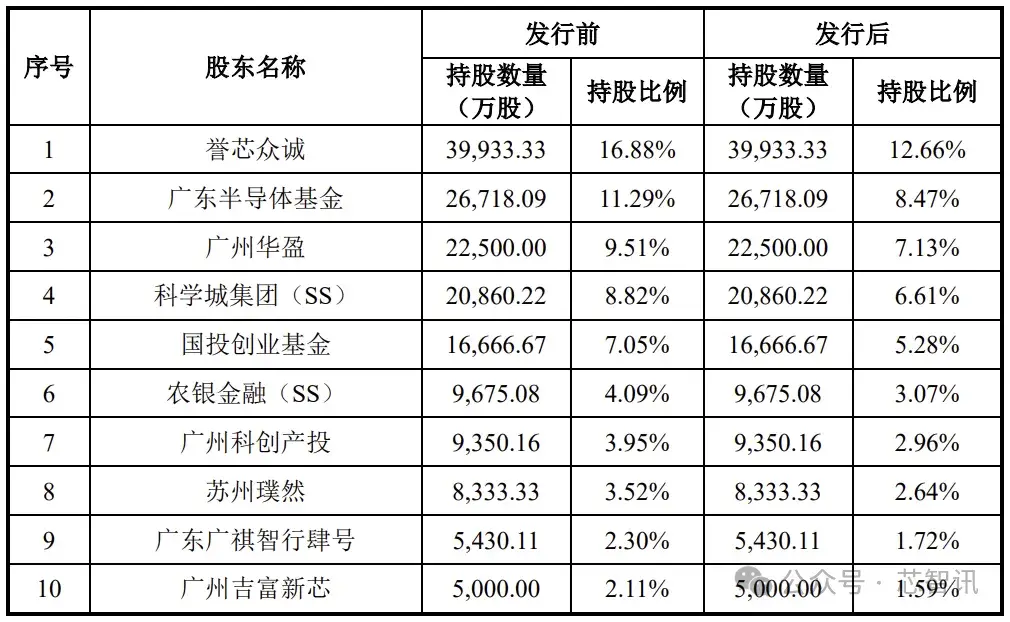
前十大股东中的其余五位依次为:农银金融持股4.09%,广州科创产投持股3.95%,苏州璞然持股3.52%,广东广祺智行肆号持股2.30%,广州吉富新芯持股2.11%。
值得一提的是,广东广祺智行肆号背后有广汽资本的身影,此外尚颀资本、北汽产投等车企资本也现身股东名单。这种与下游产业龙头的股权合作模式可以将传统的代工关系升级为“订单+工艺+资本”的利益共同体,有助于粤芯半导体向汽车电子领域持续拓展。
招股书显示,目前,粤芯半导体已有多个平台处于车规工艺的研发、验证及量产阶段,其中 18 款产品已通过终端整车厂的车规认证。
十、拟募资162.5亿元
粤芯半导体本次拟公开发行股票不超过7.89亿股,不低于发行后总股本的10%,发行后总股本不超过31.54亿股。公司选择的是创业板第三套上市标准:预计市值不低于50亿元,且最近一年营业收入不低于3亿元。
本次发行拟募集资金75亿元,投向三个方向:
第一,12英寸集成电路模拟特色工艺生产线项目(三期项目)拟投入募集资金35亿元,项目总投资额高达162.50亿元。该项目是公司产能扩张的核心载体。
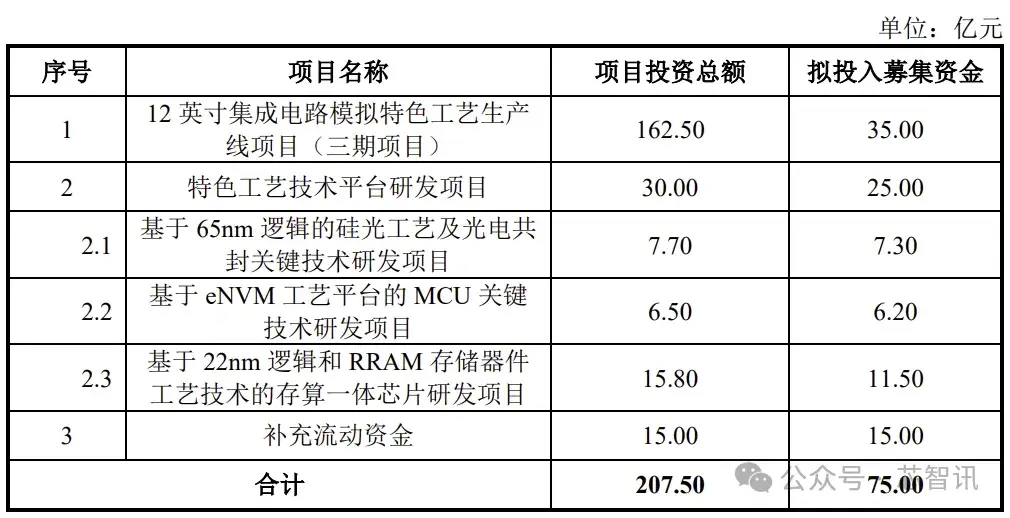
第二,特色工艺技术平台研发项目拟投入募集资金25亿元,项目总投资额30亿元。该项目又细分为三个子项目:基于65nm逻辑的硅光工艺及光电共封关键技术研发项目拟投入7.30亿元;基于eNVM工艺平台的MCU关键技术研发项目拟投入6.20亿元;基于22nm逻辑和RRAM存储器件工艺技术的存算一体芯片研发项目拟投入11.50亿元。
第三,补充流动资金拟投入15亿元。
粤芯半导体此次募投项目主要聚焦公司主业,围绕“以模拟为核心、以数字升级为蝶变、以光电融合为特色”的“一核两翼”发展格局展开。公司的发展战略已形成清晰蓝图:从“纯模拟代工”向复合型技术平台演进。
小结:
粤芯半导体作为广东省首家量产12英寸晶圆制造企业,承载着粤港澳大湾区集成电路产业突破的重要使命。公司选择了一条差异化发展路径——聚焦模拟芯片特色工艺,尤其在硅光领域形成了中国大陆唯一的12英寸大规模量产能力,在人工智能时代算力互联需求爆发的背景下具有独特的卡位优势。
从财务角度看,公司呈现典型的“高增长、高亏损”特征。营业收入三年复合增长率超过57%,但累计亏损超过65亿元,资产负债率高达84.13%。公司预计2029年实现盈利,但这一预期建立在较为乐观的假设之上,存在较大不确定性。
从行业竞争看,公司在成熟制程特色工艺领域具备差异化优势,但与台积电、中芯国际等龙头在制程节点和业务规模上仍有明显差距。不过,模拟芯片市场格局分散、头部厂商难以垄断的特点,为国产替代提供了空间。国家“十五五”规划明确提出“做精做细成熟制程”,公司的战略方向与国家产业政策高度契合。


