9月7日,市场研究机构TrendForce最新发布的报告显示,2026年第二季由于一般型DRAM(conventional DRAM)合约价显著上涨,推升整体DRAM产业营收环比增长59.5%至1,547.3亿美元。
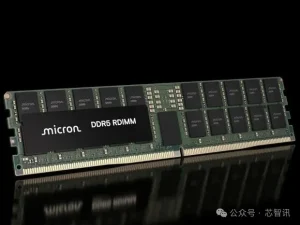
报告指出,大型语言模型(LLM)训练、AI推理刺激AI服务器需求,HBM3e、LPDDR5X和高容量RDIMM出货同步成长,智能体AI应用则带动各容量规格的RDIMM拉货。供给方面,原厂库存处于低谷、且新增供给优先满足服务器应用,第二季整体DRAM位出货量小幅成长。
观察影响第三季营收的重要因素,单季位出货量将持续小量增加,价格则因部分大容量RDIMM需求转至中低容量产品,加上PC、智能手机客户对价格负担能力受限,一般型DRAM价格季增幅度缩减至13%~18%,以原厂大幅收敛供给的消费型DRAM涨幅最高。

TrendForce表示,三星电子因率先导入HBM4量产并出货,第二季位出货量季增幅度居三大原厂之首;且平均销售单价(ASP)大幅提升,季度营收达609.8亿美元,季增63.4%,以39.4%的市占率排名第一。
营收排名第二的是SK海力士,由于HBM占公司整体出货位比重为三大原厂中最高,ASP增幅受限,第二季营收季增37.9%,上升至385.9亿美元,市占则小幅下滑至24.9%。
美光产能受限下,产品组合持续偏向高单价的服务器DRAM,第二季营收季增达65.5%,上升至360亿美元,市占率也略微成长至23.3%。TrendForce指出,三大原厂2026~2027年主要透过加速升级先进制程以提高位供给,投片规模扩张借最佳化生产流程、收购无尘室,以及从其他产品线调动无尘室空间达成小幅上修。
南亚科技、华邦电子、力积电等业者主攻成熟制程产品,第二季动能持续由前三大业者转换制程后无法满足的需求支撑。南亚科技DDR4、DDR3合约价显著提高,整体营收季增达68.3%,来到26.12亿美元。华邦电子营收季增75.8%,成长至9.98亿美元。
力积电营收计算以生产之消费型DRAM产品为主,第二季来到1.15亿美元,季增幅高达167.8%。若加计代工营收,则环比增长54%。待取得美光制程技术授权后,将积极启动下一波供给扩张。
编辑:芯智讯-林子