
11月16日消息,根据市场研究机构Mercury Research与Jon Peddie Research(JPR)最新发布的报告显示,2026年第三季度全球x86处理器市场呈现出极为罕见的分化格局。
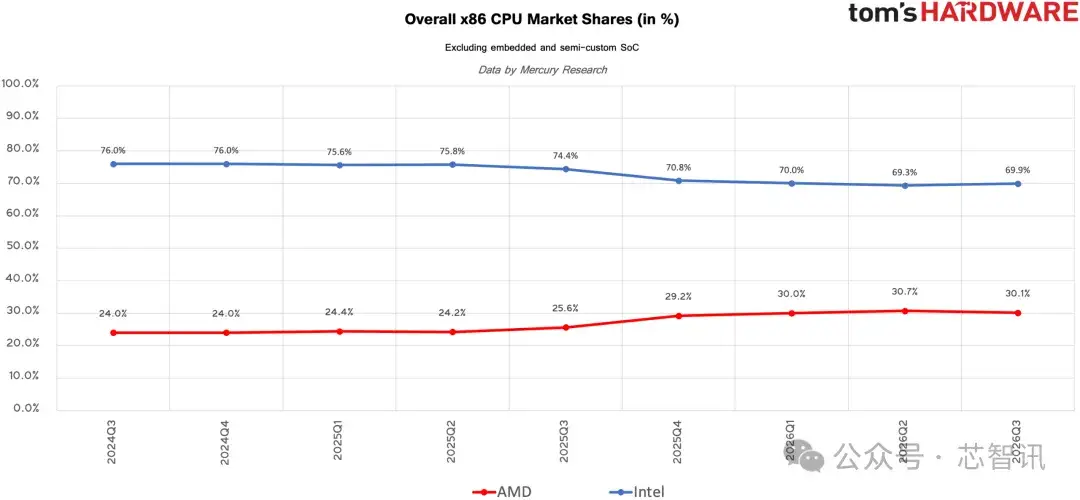
受内存等关键组件价格飙升抑制客户端需求的影响,x86 CPU总出货量环比与同比双双下滑,降至6893万颗。在此背景之下,服务器CPU出货量却逆势同比增长超过20%,创下近五年来的最高年同比增幅。英特尔凭借桌面PC领域的意外强劲表现,自2025年第二季度以来首次从AMD手中夺回整体x86市场份额,达到了69.9%的市场份额;而AMD则在移动端与服务器端继续刷新纪录。
客户端市场遇冷,移动端成主要拖累
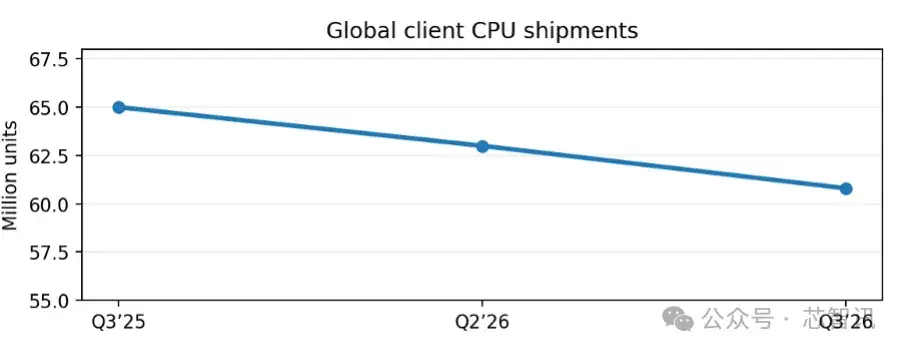
JPR的数据显示,第三季度全球PC客户端CPU出货量降至6080万颗,环比下降3.4%,同比下降6.5%。其中,移动处理器出货量的急剧下滑是拖累整体表现的核心因素。
报告指出,在第二季度库存重组后,第三季客户端CPU市场走弱。英特尔的客户端计算业务收入报告为81亿美元,同比下降5%,较第二季度的88.8亿美元下降约9%。英特尔首席财务官Dave Zinsner预计PC市场放缓将至少持续到2027年上半年,这可能会使OEM库存保持清廉。
由于DRAM与3D NAND价格持续上涨推高整机成本,AMD与英特尔均预计第四季度客户端CPU出货量将出现超过20%的环比下滑。Jon Peddie Research总裁Jon Peddie博士表示,OEM厂商维持低库存策略、DIY渠道疲软,预计PC市场的困难局面将持续至2027年上半年。
从客户端CPU的细分市场来看,2026年第三季桌面CPU市场出货量同比下降了13%,而笔记本CPU出货量同比下降了4%。在玩家将购买推迟到2025年第四季度、预期内存和SSD价格上涨的情况下,DIY渠道也依然疲软。英特尔继续推进Panther Lake,而AMD则扩展了Ryzen AI Max Pro 400系统。
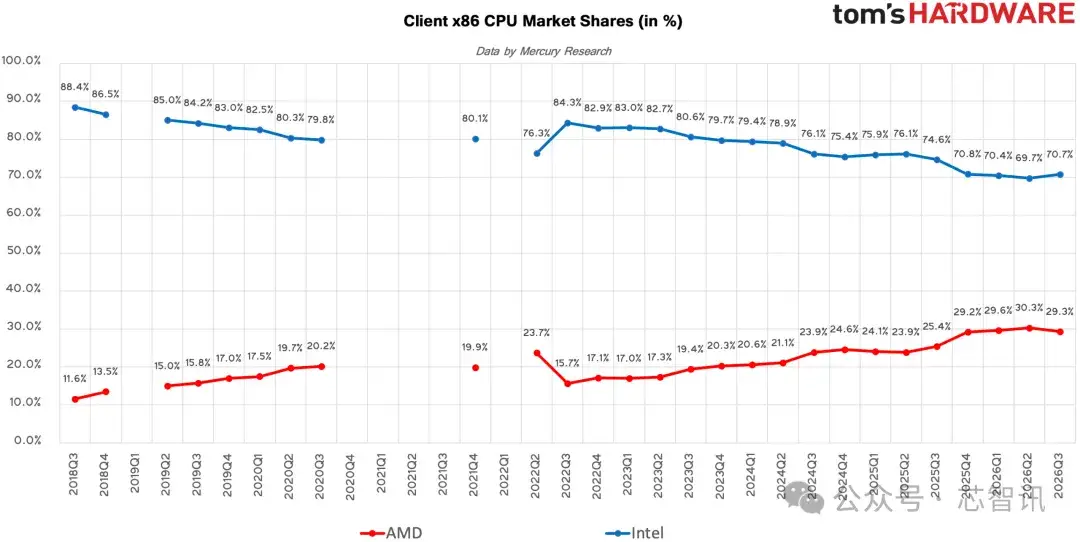
另一家研究机构Mercury Research公布的数据显示,2026年第三季度AMD的客户端CPU份额降至29.3%,低于第二季度创纪录的30.3%,但仍明显高于去年的25.4%。与此同时,英特尔的市场份额则提升至70.7%,但其仍明显低于2025年第三季度时控制的74.6%市场份额。
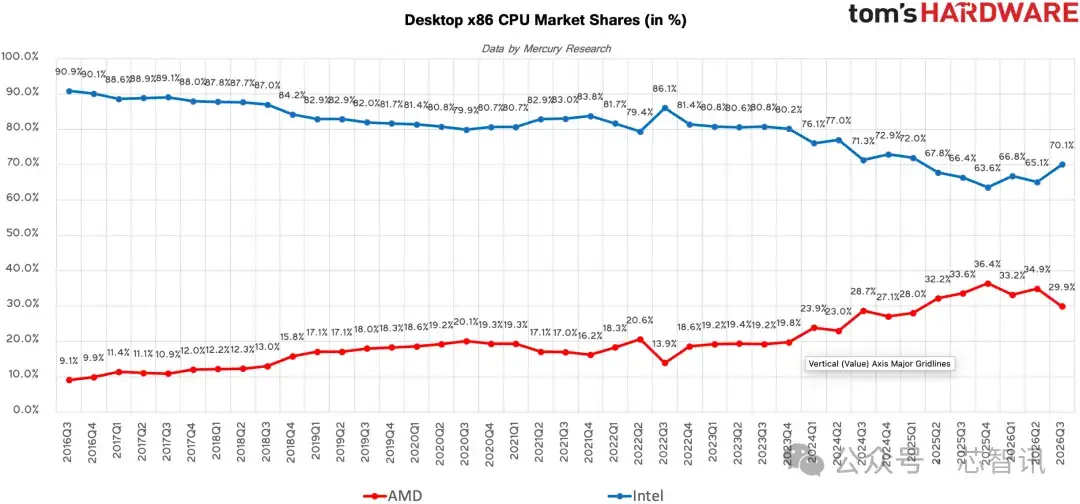
在细分的台式电脑市场,英特尔在2026年第三季度实现了惊人的提升,助力英特尔桌面CPU份额攀升至70.1%,环比增长5个百分点,同比增长3.7个百分点。相比之下,AMD的市场份额降至29.9%,低于2026年第二季度的34.9%和2025年第三季度的33.6%,意味着该公司在过去一年的市场份额增长被抹杀。
在移动PC市场,AMD和英特尔在2026年第三季度CPU出货量均大幅下降,市场环比收缩超过10%。不过,AMD的出货量下降幅度略小于英特尔,这使得AMD将移动CPU份额提升至创纪录的29.2%,高于2026年第二季度的28.9%和2025年第三季度的21.9%。英特尔依然是主导供应商,市场份额为70.8%,但低于上一季度的71.1%和去年同期的78.1%。
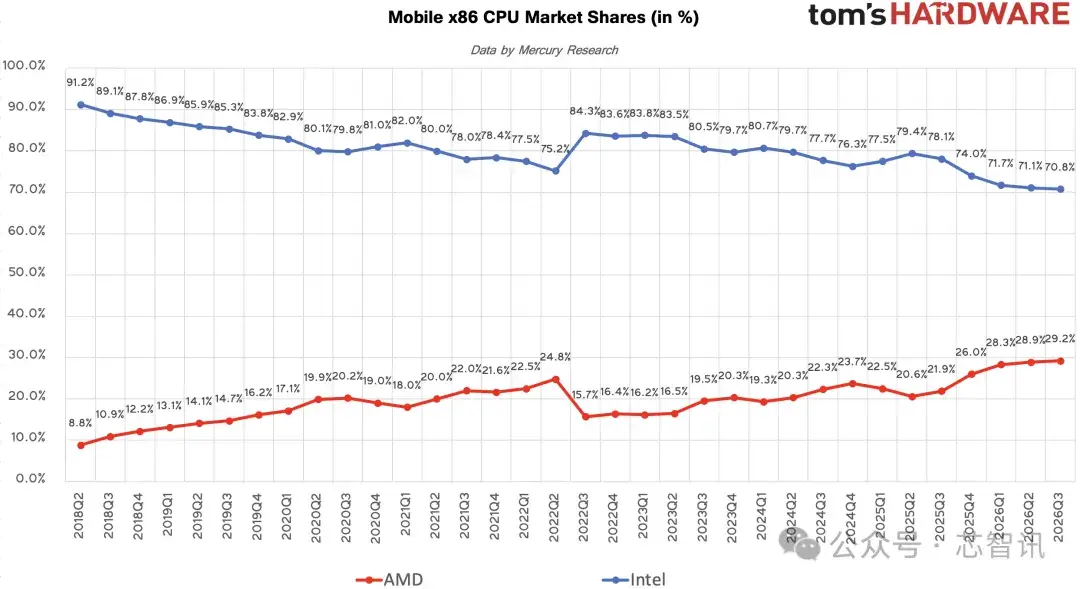
尽管AMD三季度的市场份额环比仅微幅增长0.2个百分点,但其7.2个百分点的同比增长令人印象深刻,尤其考虑到英特尔在笔记本CPU市场历来强势的地位。Mercury Research将移动CPU出货量连续大幅下降部分归因于PC制造商将CPU采购提前推进,进入异常强劲的第二季度。
Mercury Research研究中心首席分析师迪恩·麦卡伦(Dean McCarron)指出:“在客户端处理器市场远超预期的第二季度后,第三季度PC CPU市场的跌幅远超预期,而这完全是由于移动CPU的下滑所拖累——x86笔记本CPU的出货量同比下滑了10%以上。相比之下,台式机CPU出货量有所回升,这在很大程度上要归功于英特尔,而服务器和嵌入式CPU出货量继续强劲增长。除物联网、半定制SoC和嵌入式产品外,AMD和英特尔的x86处理器出货量均低于上一季度,尽管AMD的下降幅度大于英特尔。”
“英特尔和AMD在其财报中均指出,第三季度末PC需求迅速放缓,影响了客户端处理器出货量,且第四季度客户端CPU的前景将下降超过20%。然而,与客户端CPU不同,服务器CPU在过去一个季度持续强劲增长,嵌入式CPU也是如此。”迪恩·麦卡伦说道。
服务器CPU出货量同比增长20%
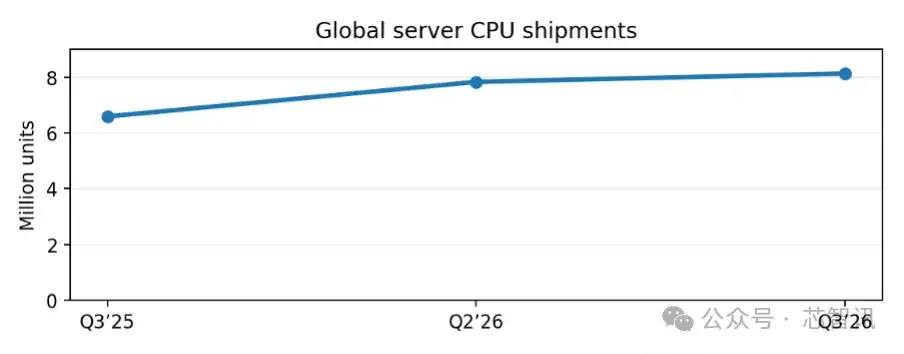
与低迷的客户端CPU市场不同,在AI需求驱动下,服务器CPU市场表现出蓬勃发展的态势。根据JPR的数据,2026年第三季度服务器CPU出货量达到813万颗,市场再次同比增长20%,创下近五年来的最高年增长率。作为对比,第二季度出货量为783万颗,第三季度为659万颗。
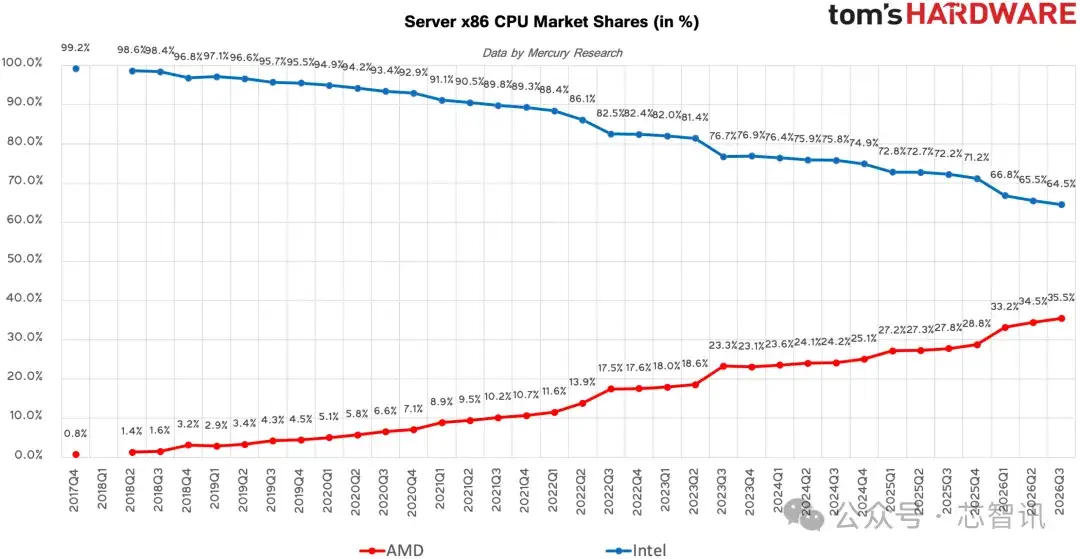
从具体厂商表现来看,JPR的数据显示,在第三季的服务器CPU市场,AMD将其出货量份额提升至34.1%,而英特尔则略微下降至65.9%。这主要是由于智能体AI代理支持了出货量增长和更高价值的产品组合,服务器CPU需求持续超过供给。
Mercury Research的数据也显示,在第三季的服务器CPU市场,AMD继续保持增长势头,其三季度份额达到创纪录的35.5%,高于2026年第二季度的34.5%和2025年第三季度的27.8%。英特尔虽然仍是主导供应商,市场份额为64.5%,但环比下降了1个百分点,同比下降7.7个百分点。
JPR研究总裁乔恩·佩迪(Jon Peddie)博士表示:“由于OEM保持库存精简,DIY渠道依然疲弱,客户端CPU出货量在第三季度有所减弱。”“服务器CPU持续增长,AMD逐渐扩大市场份额,AI相关需求也支撑着市场。我们预计PC的状况将持续到2027年上半年。”
编辑:芯智讯-浪客剑