
11月5日日本股市盘后,日东纺(Nitto Boseki)公布2027财年第二财季(2026年4-9月)财报,并同步上修全年业绩指引。这已是该公司继8月之后的第二次上修。
推动日东纺这一调整的核心原因是,被其称为T-Glass的低热膨胀系数玻纤布,以及面向数据中心交换机的NE-Glass、NER-Glass低介电材料的持续供不应求。

目前,日东纺一家公司占据了全球超过90%的T-Glass供应。英伟达等AI芯片厂商高度依赖日东纺的T-Glass供应,黄仁勋曾亲自赴日拜访以锁定产能。
电子材料业务贡献90%利润
财报数据显示,2026年4-9月,日东纺合并营收685.22亿日元,同比增长19.4%;合并营业利润162.14亿日元,同比大增71.5%;归母净利润126.54亿日元,同比增长84.0%。营业利润率从上年同期的约16.5%提升至23.7%,盈利质量的改善相当显著。
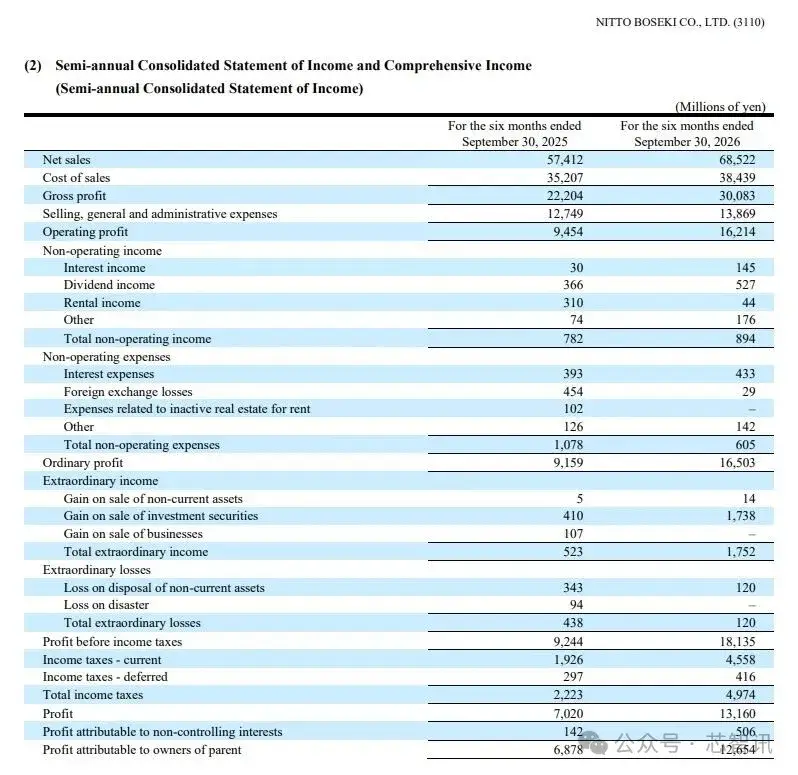
电子材料业务是推动日东纺利润大涨的核心引擎。该板块上半年营收299.46亿日元,同比增长27.9%;营业利润146.58亿日元,同比大涨63.1%。以绝对金额计算,电子材料业务贡献了全公司营业利润的90%以上。
需要指出的是,日东纺电子材料业务利润的大涨,正是源自于玻纤布的强劲销售。
电子级玻纤布是IC载板与印刷电路板(PCB)的关键零组件,也是打造电子设备所需的最基础的材料,这些基板主要承载处理器并负责信号传输。
当前,AI芯片与高端处理器对于数据传输的稳定性与传输速度要求极高,就需要用到特殊规格的低膨胀系数(Low CTE)的高端玻纤布(又称“T-glass”),因为其具有尺寸稳定、刚性高、利于高速信号传输等特性,能支撑AI芯片与高端处理器所需的高频、高密度设计。比如,目前英伟达等厂商的高端AI芯片绝大多数都采用的是台积电的CoWoS封装,其中用来支撑GPU/TPU/ASIC与高带宽内存(HBM)的载板就需要用到T-glass。
日东纺一家公司占据了全球超过90%的T-glass供应。英伟达此前也一直是指定其AI芯片所需T-glass玻纤布由日东纺供应,因为它是极少数符合其最严格质量要求的公司。
除了市场旺盛的需求之外,日东纺对于T-glass产品的涨价措施,也是推动电子材料业务利润大涨的关键。在2026年8月的上一轮财报说明会上,日东纺就曾明确表态:此前规划的T-glass涨价“已基本完成”。
在最新的财报会议上,日东纺并未透露新的涨价信号,而是将叙事重心放在扩产上。
上修全年指引:营收温和上修,利润大幅上调
基于对于后续业绩的看好,日东纺全面上调了全年(2026年4月-2027年3月)合并业绩目标:营收从8月预估的1410亿日元调至1430亿日元,营业利润从300亿日元上调至340亿日元,净利润从200亿日元上调至240亿日元。营业利润的上修幅度达到13.3%,净利润上修幅度为20%。
分部门来看,电子材料业务全年营收目标从778亿日元上修至802亿日元(预计同比增长31%),营业利润目标从280亿日元大幅上调至319亿日元(预计同比增长64%)。这一调整意味着,日东纺对电子材料业务全年营业利润的预期,比三个月前高出近40亿日元。
在业绩上修的同时,日东纺同时将全年股息从每股28日元提高至37日元。
扩产计划加码:从3倍到3.6倍
如果说日东纺上修财测反映的是对短期业绩“有多看好”,那么扩产计划的调整则揭示了管理层对“景气能持续多久”的判断。
日东纺此前已公布截至2028财年的增产计划:投资150亿日元在日本福岛县新建玻纤布工厂,目标2027年7月出货,将2028财年产能提升至2025财年的3倍。
但在11月5日的财报说明会上,社长林寿信宣布进一步加码:追加投资约200亿日元,扩充中国台湾与日本福岛县据点的生产设备,目标将2029财年的T-Glass产能扩大至2025财年的3.6倍。
林寿信在说明会上坦言,触发这次加码扩产的直接原因是T-Glass供需吃紧,“客户要求增产”。他此前接受日媒专访时已明确表示,该产品“需求非常强劲,甚至已呈现供不应求的情况,产线目前也处于满载生产状态”。
关于2030财年以后的计划,日东纺未披露具体细节,但林寿信表示:“2030年度以后,有必要进行更大规模的投资。将持续进行评估。”
编辑:芯智讯-浪客剑


