
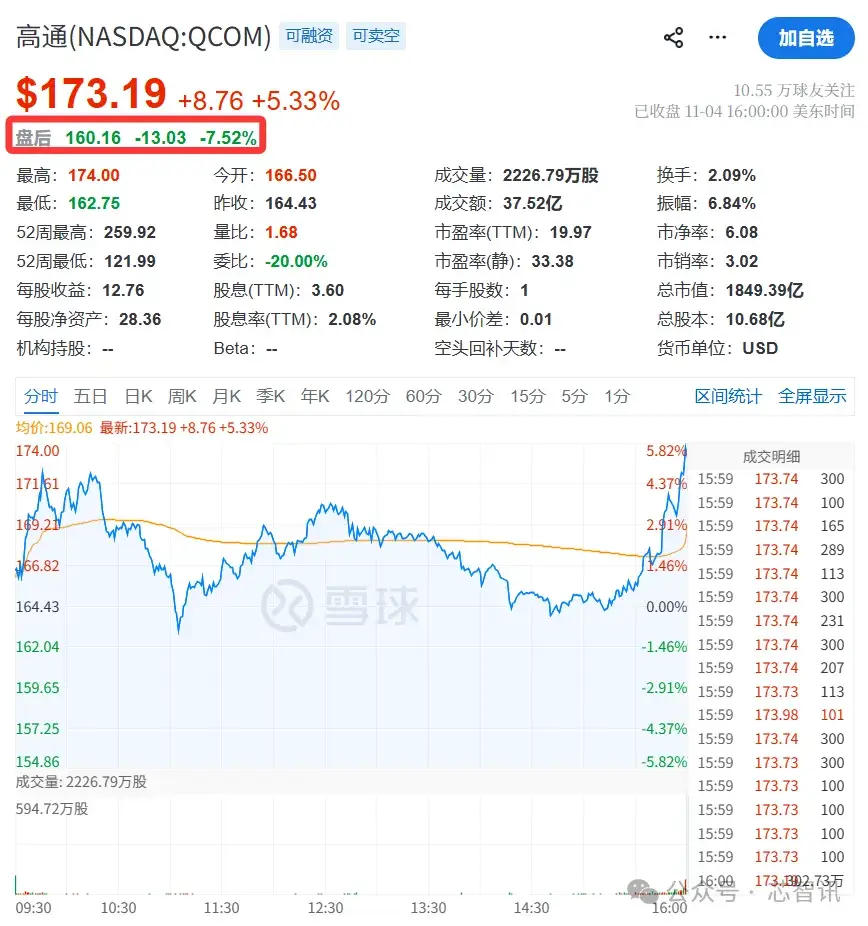
11月4日美股盘后,芯片大厂高通(Qualcomm)公布2026财年第四季度(截至9月27日)财报。虽然调整后营收和每股收益虽略超分析师预期,但核心的手机芯片业务同比暴跌26%,叠加内存涨价压制消费电子需求、苹果加速转向自研基带芯片,这家芯片巨头正经历转型阵痛。虽然同日公布了拿下SpaceX 5G大单的利好,但是财报公布后,高通股价在盘后交易中仍大跌7.52%。
营收与获利超预期
高通财报显示,GAAP口径下,第四财季营收为103.22亿美元,较上年同期的112.70亿美元下降8%;Non-GAAP口径营收为104.42亿美元,同比下降7%,略高于LSEG统计的分析师预估的101.1亿美元。
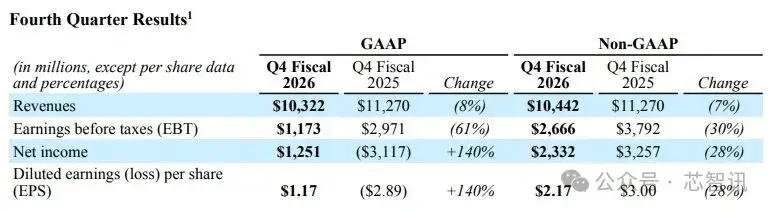
在获利方面,GAAP口径下,第四财季营业利润为13.56亿美元,上年同期为29.18亿美元,同比降幅约54%;净利润为12.51亿美元,摊薄每股收益1.17美元,相比上年同期扭亏为盈。需要指出的是,上年同期为净亏损31.17亿美元、每股亏损2.89美元,当时的亏损主要源于一笔约60.88亿美元的所得税费用。因此GAAP口径的盈利同比大涨并非经营层面的实质性改善,需结合税项一次性因素看待。
Non-GAAP口径下,第四财季EBT(税前利润)为26.66亿美元,上年同期37.92亿美元,同比下降约30%;净利润为23.32亿美元,同比下降28%;Non-GAAP摊薄每股收益为2.17美元,上年同期约为3.01美元量级,同比降幅同样在28%左右,但是仍优于市场预期的2.16美元。
整个2026财年,GAAP口径下,营收为431.20亿美元,同比下降3%;净利润136.28亿美元,同比增长146%,但这一增长主要来自一项57亿美元的所得税收益(合每股5.32美元),源于释放此前建立的估值备抵,并非经营改善。Non-GAAP口径下,全年营收432.40亿美元,同比下降2%;净利润113.11亿美元,同比下降15%;Non-GAAP摊薄每股收益10.54美元,GAAP摊薄每股收益12.70美元。
手机芯片营收大跌26%
从具体业务表现来看,QCT芯片业务第四财季GAAP营收90.15亿美元,同比下降8%。Non-GAAP EBT利润率为24%,较上年同期的29%下降5个百分点;QTL授权业务营收13.04亿美元,同比下降7%,Non-GAAP EBT利润率为70%。
在QCT芯片业务当中,作为占整体营收近半的核心板块,高通手机芯片业务第四季营收仅为51.4亿美元,同比下滑26%,低于Visible Alpha统计的52.5亿美元预估。这一颓势直接拖累整个QCT营收同比下降8%至90.2亿美元。
业界分析认为,AI服务器对高频宽存储的庞大需求推升了内存芯片价格,进而抬高了消费电子产品的整体成本,挤压了高通等智能手机芯片制造商的利润空间。与此同时,全球智能手机市场本身亦处于寒冬。Counterpoint Research数据显示,第三季度全球智能手机出货量同比下滑20%,创下14年来新低。Omdia数据亦印证了这一趋势,当季出货量降至2.547亿部,为2013年以来同期最低水平,存储等零部件成本上涨导致终端售价走高,新兴市场需求尤为疲弱。
高通在财报中也坦承,半导体行业正面临晶圆制造、组装、测试、先进封装及存储等多个环节的成本普遍上涨。公司已采取调价措施,但预计对毛利率的完整影响要到2027财年下半年才能充分体现。
汽车与数据中心能否接棒?
面对手机业务的持续承压,高通正加速向汽车、物联网及数据中心等领域拓展,试图重塑增长引擎。
汽车业务是本季财报中最为亮眼的板块。第四财季汽车芯片营收达19.90亿美元,同比增长89%,首次逼近单季度20亿美元关口。全财年汽车业务营收达60.04亿美元,同比增长52%。高通在电话会上透露,其第五代Snapdragon数字底盘平台已于9月季度开始商业出货,并称这是公司历史上“代际内容增幅最大”的一代产品。
数据中心则是高通押注的下一阶段核心战场。高通重申2027财年数据中心营收达到50亿美元的目标,并预计第一季数据中心营收将达6.5亿美元,高于市场预期的5.39亿美元。
值得一提的是,高通已于9月与亚马逊达成协议,后者可向其采购最多600亿美元的AI芯片及相关数据中心产品。
此外,高通在财报发布同日宣布,SpaceX 已选择高通 Dragonwing™蜂窝基础设施平台,用于其在美国全国范围内的 Starlink Mobile 地面 5G 网络。该网络将采用高通 Dragonwing™ QRU100 和 QDU100 平台以及商用级 Layer 1 软件,结合高容量大规模 MIMO 无线电和基带技术以及节能处理能力,以支持大规模蜂窝基站部署。
根据计划,SpaceX 将于 2027 年开始在美国全国范围内部署,根据多年协议,将部署数万个站点。 虽然并未公布具体的交易金额,但高通CEO安蒙在财报电话会议中称之为“公司迄今规模最大的5G交易之一”。
得益于汽车业务的增长、数据中心业务的持续开拓,以及与SpaceX合作的展开,高通预计2027财年非手机业务营收将同比增长超过60%。但这一乐观指引能否兑现,很大程度上取决于数据中心和汽车业务的执行节奏。
财测喜忧参半
展望2027财年第一季度,高通预估营收介于104亿至112亿美元之间,区间中值108亿美元,高于LSEG统计的分析师预估中值104.8亿美元;QCT芯片部门营收指引为90亿至96亿美元,同样超过市场预估的88.8亿美元。但Non-GAAP每股收益指引为2.15至2.35美元,中值2.25美元,低于分析师预期的2.27至2.32美元区间。
高通对于新一季营收指引的乐观与盈利指引的保守形成对比,反映出成本上升对利润率的侵蚀正在加剧,也体现了公司对短期盈利能力的保守判断。
需要指出的是,除智能手机市场需求下滑、存储及芯片制造成本上涨等负面影响之外,高通还面临一个结构性冲击:其最大客户之一苹果正在系统性地摆脱对高通基带芯片的依赖。苹果近年逐步改用自研调制解调器,并计划最终全面替换高通产品。
高通首席执行官安蒙(Cristiano Amon)在财报电话会上明确表示,公司给出的最新财测已不再纳入对苹果的芯片销售收入。这一表态意味着,高通正在为“后苹果时代”做准备。尽管安蒙同时释放了积极信号,称Android手机销售已触底并开始恢复季增,但苹果订单的逐步流失仍是一个难以对冲的长期缺口。
Moor Insights & Strategy分析师 Anshel Sag 指出,手机芯片业务的颓势将持续拖累高通股价,而与SpaceX的交易则需分多年陆续实现,短期内难以扭转市场情绪。
编辑:芯智讯-浪客剑