
10月28日,SK海力士公布了超出市场预期的2026年第三季度业绩,单季营收首次突破100万亿韩元大关,营业利润率更冲上约80%的惊人水平,连续第六个季度刷新历史最高纪录。更令市场震撼的是,SK海力士还明确表示,在客户强劲需求的推动下,公司截至2029年的DRAM与高带宽内存(HBM)产能已实质性地全部售罄。
单季营收104.6万亿韩元,营业利润83.3万亿韩元
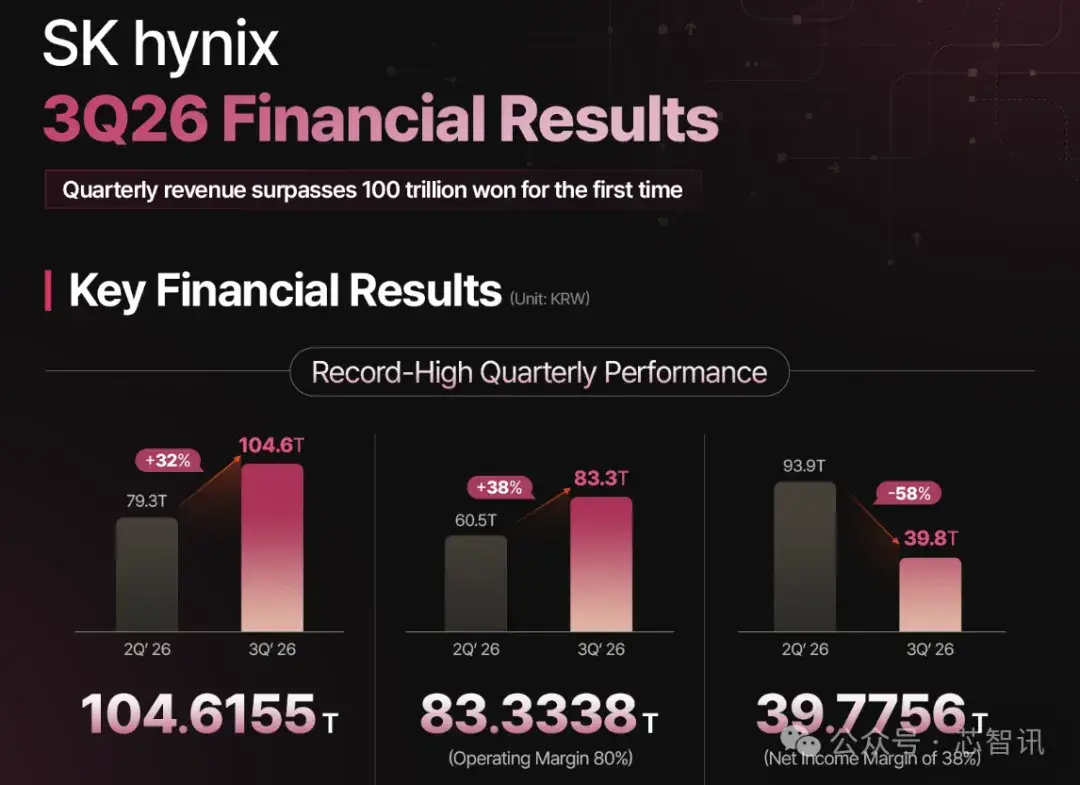
根据SK海力士公布的财报数据显示,第三季度营收达到104.6万亿韩元,同比大涨327.9%,环比增长31.9%;营业利润为83.3万亿韩元,同比暴增632.1%,环比增长37.6%。这一业绩远超韩国联合通讯社旗下Infomax统计的证券界共识营收96.9万亿韩元、营业利润76.2万亿韩元,实际业绩分别高出预期7.8%和9.2%。此外,SK海力士的营业利润率也达到了惊人的约80%。
SK海力士CFO金祐贤在会议中表示,业绩驱动力来自HBM4的全面量产与出货启动,以及服务器DDR5销售较上季度增长超过40%的强劲拉动。
SK海力士第三季净利润为39.78万亿韩元,同比增长215.7%,但低于市场预期的59.66万亿韩元,环比下降约58%。净利润不及预期主要受32.63万亿韩元非营业损失拖累,其中包含汇率相关损失11.6万亿韩元与投资资产估值损失22.9万亿韩元。
2029年产能已全部卖完
面对市场对AI投资放缓将引发存储下行周期的质疑,SK海力士在业财报会议上给出了迄今为止最为明确的回应:综合已签署的长期供应合同(LTA)与正在具体洽谈中的需求,截至2029年的未来三年的DRAM和HBM供货量均已售罄。目前客户请求的下单量高达公司实际供应能力的2倍以上,强劲需求持续存在。
SK海力士解释称,“协商中的供货量同样是基于客户具体的采购计划,属于实现可能性较高的需求,考虑到这一点,我们认为中长期销售能见度已相当程度地提升。”
具体来说,SK海力士的LTA客户群已从10家全球大型云端服务提供商(CSP)扩大至14家。已确保的LTA合约量占2027年与2028年总产能的50%以上,公司计划中长期将LTA比重维持在这一水平,以支撑稳定的利润成长。
SK海力士还透露,部分客户基于对公司产品路线图与供应能力的信任,正在主动商讨将通常为五年的合约期限进一步延长。
针对近期业界传出客户(英伟达)将采购的HBM堆叠层数从12层调降至8层的现象,SK海力士在会议中解释成为,这并非需求衰退的信号,恰恰相反,是AI芯片超额需求的体现。因为,在HBM整体供不应求的格局下,客户为了在有限供应量中获取更多“Cube”以建置更多AI加速器与系统,才采取此种折衷做法。即便计入这一调整的可能性,客户需求依然远超供应量2倍以上。
SK海力士进一步指出,即便从HBM4 12层调整至HBM4E 8层,单颗芯片容量增加也能大幅弥补层数减少带来的影响。
HBM4第四季度接棒,龙仁投资意在长远
产品迭代方面,SK海力士预测第四季度HBM4的出货量与营收比重将全面超越现行主力的HBM3E,实现主力产品的“黄金交叉”。
目前,SK海力士已与主要客户完成明年HBM的供货量与价格谈判,并强调HBM4提升的产品价值已充分反映在交易条件中。金祐贤CFO表示,随着HBM4占比扩大,HBM与通用DRAM之间的获利差距预计将显著缩小。
关于龙仁半导体园区等大规模投资,SK海力士澄清其战略意图并非单纯扩充产能。SK海力士解释称,该投资的核心目的在于克服制程微缩的物理极限,并向高附加价值产品转型。厂房建筑等基础设施会先行准备,但设备引进与洁净室启用将视市场需求与获利状况弹性调节,以保持财务纪律与投资效率。
100万亿韩元股东回报计划同步公布
基于强劲的获利能力,SK海力士宣布了韩国企业史上规模空前的股东回报方案。在每年回馈50%以上自由现金流(FCF)的原则下,SK海力士预计至2026财年实施总额高达100万亿韩元的股东回报。其中包含30万亿韩元以上的现金股利,以及60万亿韩元以上的库藏股买回并注销。
SK海力士董事会已决议第三季度发放每股2万韩元的现金股息,含1万韩元常规股息与1万韩元出售铠侠股权的投资收益特别股息,派息总额高达14万亿韩元。
SK海力士强调,将注销本次与先前买回的库藏股,以改善股价被低估的状况。此外,铠侠投资所产生的大部分收益都将通过特别股利的形式返还给股东。
供应短缺将持续至2030年
在财报会议中,SK海力士对中长期供需格局给出了判断:存储器供应短缺的结构性问题预计将持续至2030年。
这一判断的核心理由是,SK海力士截至2028年的大部分DRAM与HBM产能产能已经被LTA锁定,截至2029年的产能也已经实质性地全部售罄。此外,先进制程制造的复杂度与新建晶圆厂所需的前置时间,使得供应端难以跟上需求增长。
SK海力士分析指出,AI驱动的生产力提升正在形成良性循环——软件开发、客户服务、搜索等领域的AI使用量增长,带动基础设施投资扩大,进而催生更多AI应用。根据SK海力士预计,2027年DRAM需求增速为20%中段,NAND为15%以上。
SK海力士社长郭鲁正在财报会议中表示:“长期以来以技术竞争力积累的客户信任正在转化为长期合约,这为公司确保中长期需求能见度与稳定获利能力创造了条件。”
编辑:芯智讯-浪客剑


