
2026年10月14日,荷兰光刻机大厂ASML正式公布了截至9月27日的2026年第三季度财报。得益于人工智能(AI)相关投资持续升温、客户加快先进逻辑与存储芯片产能扩张,叠加客户既有光刻设备升级需求强劲,推动ASML公司第三季度营收创下历史新高,净利润同比增长超过一倍,毛利率也大幅提升。
Q3营收创历史新高,毛利率超预期
财报显示,ASML第三季度实现净销售额116.62亿欧元,同比增长55.2%,环比增长25.1%,创下历史新高;毛利润67.00亿欧元,同比增长72.7%,环比增长33.1%;净利润49.60亿欧元,同比暴涨133.4%,环比增长70.0%;毛利率达到57.5%,同比提升5.9个百分点,环比提升3.5个百分点。
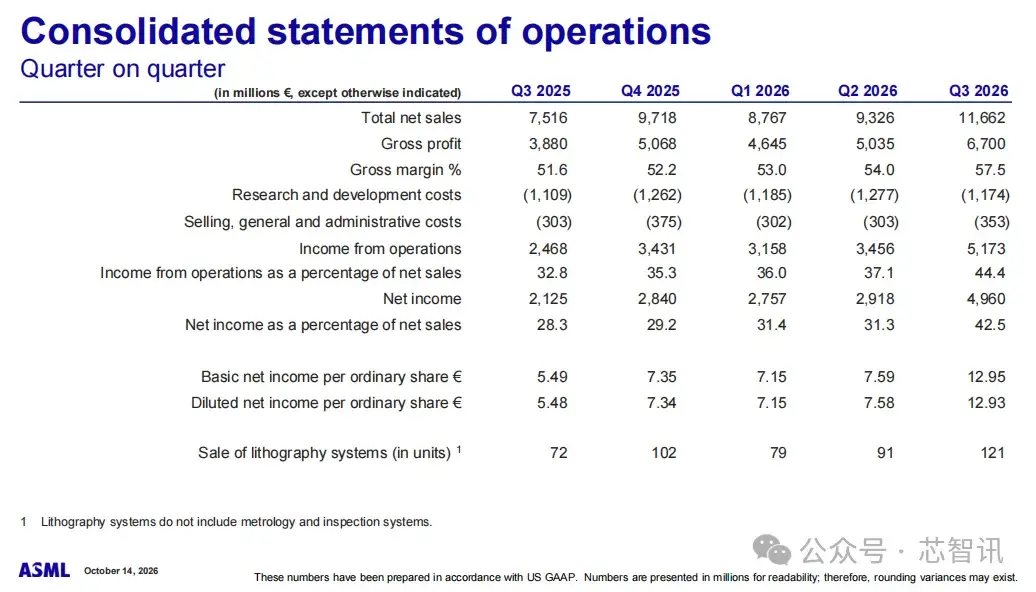
ASML总裁兼首席执行官傅恪礼(Christophe Fouquet)表示:“2026年第三季度,ASML实现净销售额117亿欧元,创下历史单季度新高,接近此前预测区间的高位,体现了公司在产能爬坡过程中的强劲执行力。公司毛利率达到57.5%,同样高于此前预期。”
中国大陆净系统销售额占比升至23%
从具体的2026年第三季净系统销售情况来看,销售额约为84亿欧元(高于上一季的66亿欧元),其中EUV系统销售销售额占比降至49%(环比减少了8个百分点),ArFi系统销售额占比升至39%(环比增加10个百分点)。
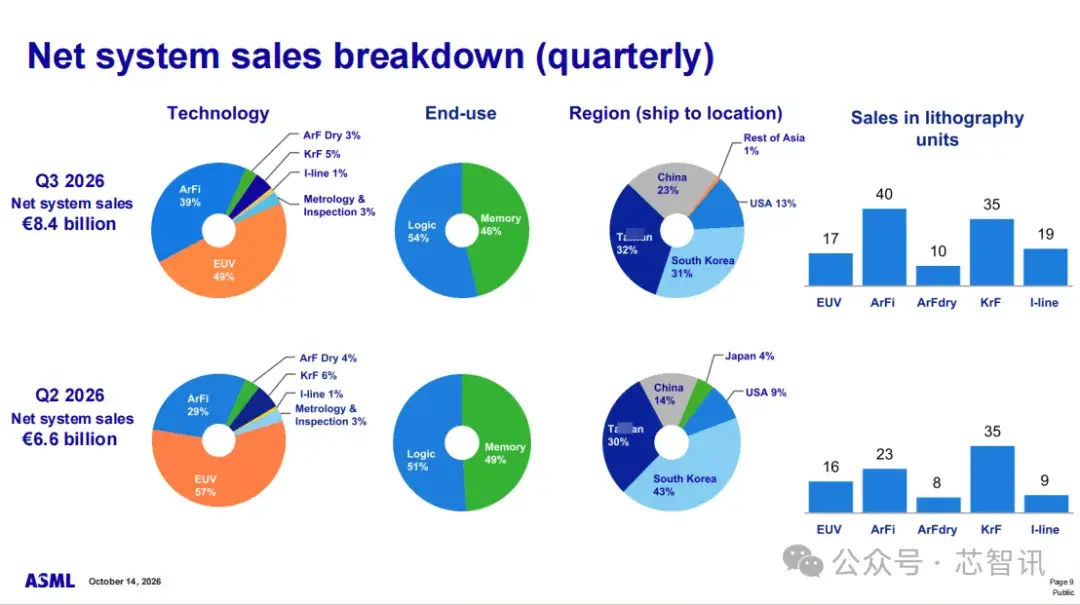
以净系统的出货量来看,2026年三季度EUV系统出货量为17台,环比增加1台;ArFi系统为40台,环比增加了17台;ArFdry系统出货量为10台,环比增加了2台;KrF系统出货量为35台,环比持平;I-line系统出货量为19台,环比增加了10台。
总的来看,ASML第三季度共销售了121台光刻系统,其中包括113台新光刻系统,去年同期为66台,2026年第二季度为86台。这意味着新系统销售数量同比增长71.2%,环比增长31.4%。同期,二手光刻系统销售数量为8台,去年同期为6台,第二季度为5台。
从应用来看,逻辑制程占比54%,环比增加3个百分点;存储制程占比46%,环比减少3个百分点。
以净系统销售金额的区域占比来看,中国大陆占比升至23%,环比增加了9个百分点;中国台湾占比32%,环比增加了2个百分点;韩国占比31%,环比减少了12个百分点;美国占比13%,环比增加了4个百分点。
设备升级业务收入增长67.6%
除了光刻系统销售外,已安装设备管理业务(Installed Base Management)也成为了ASML三季度另一项重要的营收增长来源。
该业务主要包括ASML向客户提供的设备服务及现场选件销售。随着全球晶圆厂扩大产能、提高设备利用率,客户也需要通过设备升级、维护和性能改善来提高晶圆产出。
第三季度,ASML已安装设备管理业务收入达到32.89亿欧元,同比增长67.6%,环比增长19.1%,占当季总营收的约28.2%。
傅恪礼在财报声明中也表示,第三季度已安装设备管理业务收入达到约33亿欧元,高于此前预期,主要受客户对生产效率升级方案的持续强劲需求推动。这也是公司整体毛利率达到57.5%、超过原先指引区间上限的重要原因。
全年营收指引上调至440亿-450亿欧元
ASML预计2026年第四季度净销售额在142亿至152亿欧元之间,毛利率约为57%;研发费用预计约为12亿欧元,销售及管理费用约为4亿欧元。
同时,ASML还将2026年全年净销售额指引上调至440亿至450亿欧元(之前为430亿至450亿欧元),毛利率预期调整为约56%(此前为54%至56%)。即全年营收指引下限提高了10亿欧元,上限维持不变,毛利率指引下限上调。
ASML首席财务官戴厚杰(Roger Dassen)表示,与2025年相比,ASML预计2026年全年净销售额将增长约36%。其中,EUV业务预计增长超过45%,非EUV业务预计增长约20%,装机售后服务业务预计增长约50%。中国市场的业务占比预计为20%左右。
至于2026全年毛利率预期上调至约56%,戴厚杰解释称,主要得益于业务量增加、EUV和浸润式DUV业务的产品组合、装机售后服务和升级业务的强劲表现。
傅恪礼指出,ASML今年执行产能爬坡计划的情况良好,预计2026年将交付约65台EUV系统,较去年增加超过50%。在浸润式DUV方面,去年此时ASML曾预计今年的设备交付量会明显减少,但受市场需求带动,目前预计全年交付数量将与去年大致持平。
戴厚杰强调,ASML已与主要客户完成提高基于价值定价的相关沟通。目前,这对于2026年全年毛利率的影响尚未显现,相关影响将在2027年开始逐步显现,并预计在2028年及以后得到充分体现。
客户采购规划已延伸至2029年和2030年
在更长期的市场展望方面,傅恪礼透露,客户普遍认为,短期市场需求将继续增长,且需求周期正在进一步延长。目前,客户对未来市场需求前景更加清晰,并预计至少到2028年,行业仍将处于供不应求的状态。
在强劲市场需求的推动下,晶圆厂正加快产能扩张计划,包括建设新的晶圆厂。这在短期内将转化为对ASML的更多需求,同时也提升了对ASML全景光刻产品组合的长期需求前景,尤其是在EUV领域。
“客户持续上调对ASML设备的短期和中期需求预期,主要基于其对人工智能相关投资规模及持续周期的判断。随着未来需求前景更加清晰,部分客户已与我们开始了2029年甚至2030年的设备订单接洽。”傅恪礼在第三季度财报声明中说道。
扩产计划再提速
为了应对市场旺盛的需求,在2026年第二季度财报中,ASML已经公布了未来两年的产能扩张规划:计划将2027年低数值孔径(Low-NA)EUV光刻系统产能较2026年提高约30%,并研究2028年再提高约30%的可能性。DUV浸没式光刻系统也有类似的扩产计划。
随着客户需求的进一步明确,ASML在第三季度财报中也释放了进一步扩产的信号。傅恪礼透露:“基于更加清晰的需求前景,以及今年以来持续增强的订单增长势头,我们预计,按照目前规划的2027年和2028年的供应能力仍将难以完全满足客户需求。因此,我们正在研究进一步提升2028年产能的方案,以实现超过此前公布的30%产能增幅。同时,我们将继续通过提升生产效率的升级产品组合,帮助客户大幅提升晶圆产能。”
进一步帮助客户提升产能
除了增加系统交付量,装机售后服务也是帮助客户提升产能的重要方式。通过对现有设备进行升级,客户可在现有产线基础上获得较快增量产能。
戴厚杰表示,ASML的这一业务目前已取得良好成效,预计未来仍将持续发挥重要作用。ASML正持续推进面向已安装系统的升级方案开发,以帮助客户更快提升产能。
此外,产品路线图的推进也是提升客户产能的重要驱动因素。随着新产品推出,设备生产效率将进一步提高:
ASML计划于2027年推出的NXE:3800F,可将生产效率从目前的每小时230片晶圆提升至每小时260片晶圆。虽然初期出货量有限,但预计2028年起将显著帮助客户提升产能。
在浸润式DUV方面,ASML计划进一步提升关键设备性能,使2027年交付的浸润式设备生产效率达到每小时330片晶圆。
通过装机管理业务持续升级现有系统,以及不断提升新一代产品的生产效率,ASML将持续帮助客户显著提升产能。
High NA系统加速应用
傅恪礼指出,High-NA系统已经开始在大规模芯片制造中应用,这是ASML多年来全力以赴推进的一系列工作的重要里程碑。
近期,台积电提出和ASML共同牵头组建一个联盟,旨在在业内推出12英寸掩膜版,这预计将在下一个10年的上半期内发生。这体现出High NA在他们未来规划中的重要性,他们已基本确认将在 2030 年左右将 High NA 引入大规模芯片生产。
与此同时,三星也宣布将从 2028 年起在芯片量产中采用 High NA(高数值孔径)系统。英特尔他们正在用High NA系统进行芯片量产,并不断增加使用High-NA的层数。
“随着时间推移,客户正日益关注并计划更多地采用 High NA 技术——这也是他们希望使用12英寸掩膜版的原因所在。”傅恪礼说道。
在量测领域,ASML的发展势头强劲,业务增长显著。特别是在套刻精度量测系统 YieldStar上体现得尤为明显。
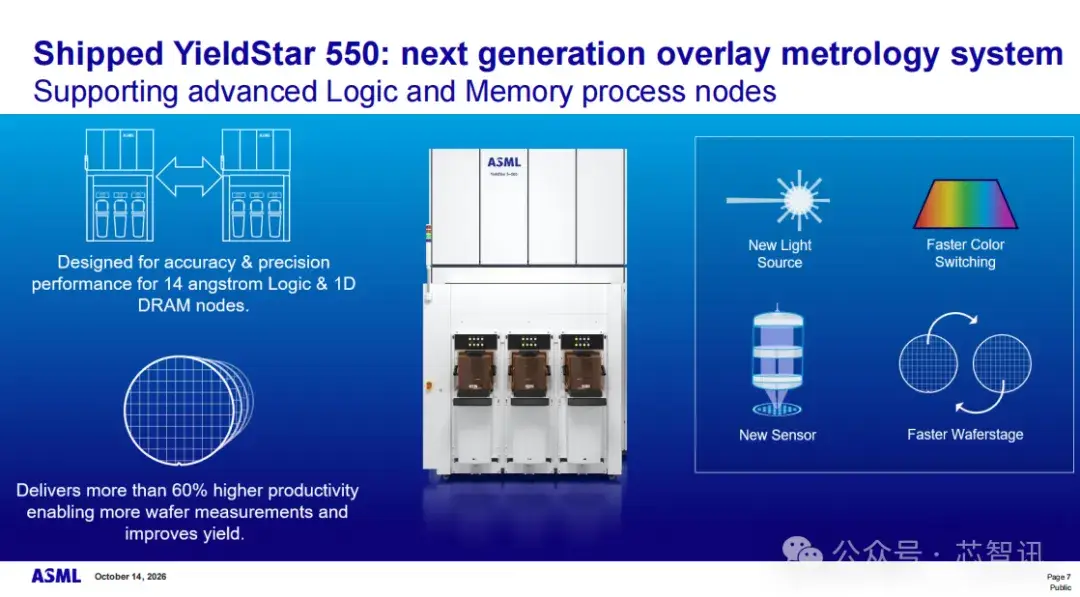
ASML近期推出了新一代 YieldStar 550B设备,这是该系列的最新一代产品,能够进一步提升测量精度,并且设备的生产效率能够提升 60%。这一点至关重要,因为客户为了实现更高的芯片性能,(在芯片制造过程中)需要进行更频繁、更密集的量测。如果无法像在光刻机领域那样提升量测的效率,也会造成产能瓶颈。因此,生产效率提升 60% 不仅是设备本身性能的增强,也将有助于提升未来的芯片产能。
全力满足客户需求
傅恪礼表示,在今年剩余时间里和明年的规划中,ASML的首要任务仍是持续提升产能。客户要求我们提供更多设备,这反映出他们对未来市场需求拥有较高确定性,也使ASML的需求前景更加清晰。因此,公司将继续扩大设备产出规模,以满足客户需求。
另一项工作重点是技术创新,包括 High NA(高数值孔径)技术、YieldStar系统和Low NA(低数值孔径)系统的生产效率提升等项目。这些技术不仅能够帮助客户向下一代技术过渡,还有助于提升产能。
总的来看,ASML正在通过扩大产出能力与推进技术创新需要同步推进来积极满足客户旺盛的需求。目前,ASML在这两方面的工作也均取得了积极进展。
编辑:芯智讯-浪客剑