10月7日消息,据接近商汤的人士透露,商汤近期已投资国内太空算力初创公司——上海星芯无界科技有限公司(以下简称“星芯无界”),具体投资金额尚不清楚。
这笔投资之所以值得关注,是因为它与商汤在太空算力上的既有布局形成了明确呼应。在今年7月的世界人工智能大会(WAIC)上,商汤联合创始人、大装置事业群总裁杨帆曾公开谈及太空算力,并披露了与国星宇航共建算力星座的计划。
将上述两件事放在一起看,商汤在太空算力上的投入,可能比外界预想的更具系统性。
一家做大模型和智算的公司,为什么执着于要把算力送上天?
商汤自己公布的一组数字或许能说明一些问题:大装置日均Token服务量已达2.42万亿,预计2026年全年服务规模增长25倍,第四季度达到日均10万亿。Token是大模型处理和生成内容的基本单位,如今也越来越像算力生意的结算单位。用量涨得这么快,每个Token花多少钱、能卖到哪里,都成了要算的账。
电力正是其中一大块成本。商汤在WAIC上发布的算电协同产品,打出的指标就是“单位电力成本Token产出提升80%”。地面智算中心越建越大,电价和供电都在收紧,Token背后的电费直接关系到这门生意赚不赚钱。轨道上太阳能相对充足,这是太空算力常被提到的优势;也有分析认为,在轨算力的成本一旦降下来,太空有机会成为Token的另一个产地。
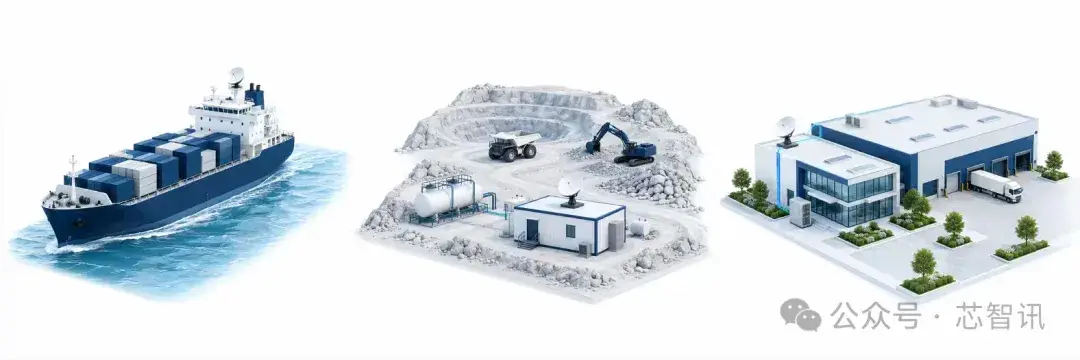
另一笔账是Token能卖到哪里。杨帆在WAIC上谈到,应急救灾、远洋船舶、野外作业这类弱网络环境,地面网络覆盖不到,太空算力可以补上。他还把太空算力称作“支撑中国AI能力向全球辐射的基础设施”。
商汤在算电协同和弱网覆盖上的判断,与研究机构对太空算力市场的预测方向吻合。赛迪顾问测算,全球太空算力市场规模将从2020年的约3亿美元升至2030年的约160亿美元;Research and Markets预计,全球在轨数据中心市场2035年将达390亿美元,2025—2035年复合增长率约67.4%;长江证券也预计,到2030年太空算力市场规模将突破千亿美元。多家机构判断,产业价值正从“天数天算”突破带宽约束,向“天地同算”演进。
在WAIC上,太空算力与光计算、量子计算一同被列为大装置的前沿计算路径,其中太空算力已有具体规划:与国星宇航共建星座,规模预计达到“千星万P”。如今再加上一笔股权投资,这件事看起来已经越过了表态阶段。
此次被投的星芯无界,做的是星地之间的算力协同。资料显示,星芯无界是一家面向卫星云和星地通信的科技企业,围绕国内地面AIDC算力接入卫星网络并服务海外客户,提供通信硬件、接入软件及Token运营能力——即把星地算力转化为可按Token计费、可结算的服务。据了解,其团队成员来自芯片研发、超算平台和航天工程等领域,部分成员曾参与商汤超算业务。有这层渊源,这笔投资也就有了其内在逻辑。
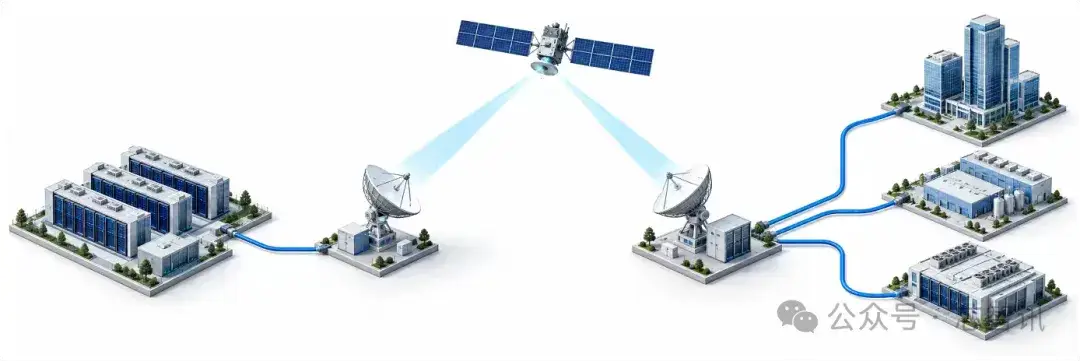
更值得琢磨的是它的业务切入口:国内地面AIDC算力接入卫星网络,服务海外客户,并提供Token运营能力。当不少星座计划还在解决“算力如何上天”时,星芯无界已经在回答“天上的算力如何接回地面的商业网络”。这恰好是商汤大装置已经跑通的Token生意的延伸——商汤有日均数万亿Token的服务经验和客户网络,星芯无界有星地通信的硬件与接入软件,两者的接口是清晰的。
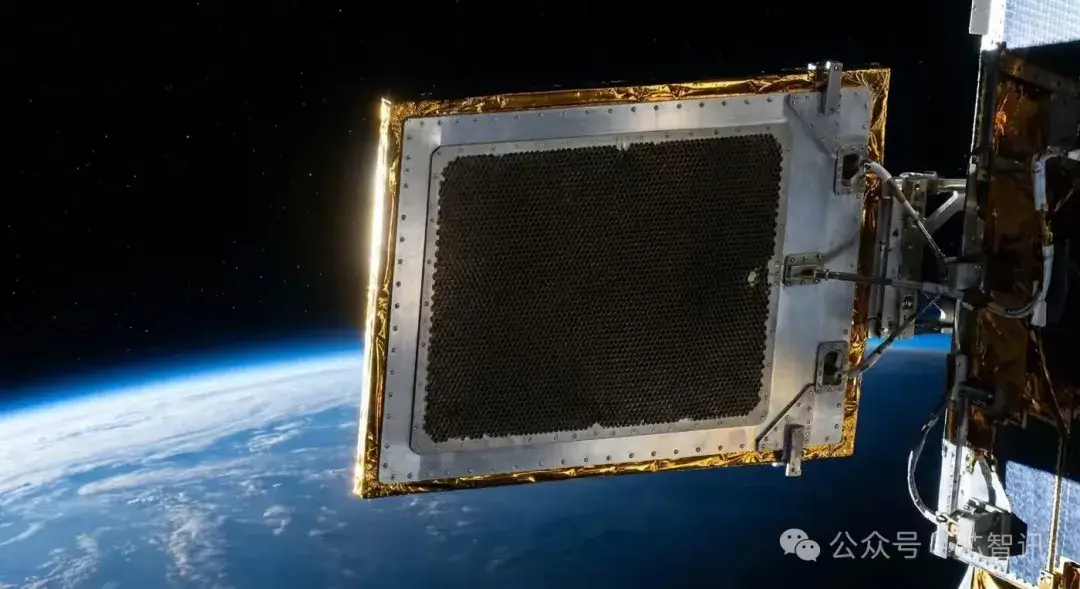
商汤并不是唯一布局太空算力的公司。在海外,SpaceX、英伟达、谷歌等已围绕轨道数据中心、星载芯片和在轨推理展开早期布局;在国内,国星宇航、之江实验室、东方天算等也公布了各自的星座计划。但这些动作大多仍处在原型验证、单星测试或规划组网阶段。
商汤的特别之处在于,它把太空算力放进大装置的前沿计算路径,并与国星宇航共建“千星万P”星座,同时通过投资星芯无界补上星地接入与Token运营的一环。从算力生产到商业结算,这条链条才是它在这个赛道里更值得关注的地方。
但质疑也不少。有测算显示,轨道部署的总拥有成本约为地面的3.6倍;星载芯片与地面主流产品还有两到三代的差距,散热和抗辐射同样是难题。有专家此前对媒体表示,太空算力“实现集群化运营尚需两至三年”。
太空算力离规模商用还远,商汤的算力星座也还在规划阶段。但在这条从“算力上天”到“Token落地”的链条里,真正稀缺的并不是再多一个星座规划,而是能把天基算力接回地面商业网络、并转化为可结算服务的接口能力。星芯无界同时覆盖星地通信硬件、接入软件和Token运营三段,国内能把这三点叠在一起的团队并不多。商汤投它,等于把自己最擅长的Token生意向上延伸了一层。
从目前的信息看,这笔投资未必是商汤在这条线上布局的最后一环,而星芯无界所卡住的那个位置,可能才是更值得留意的变量。
编辑:芯智讯-浪客剑

