10月12日,根据市场研究机构Counterpoint Research最新公布的数据显示,2026年第三季度全球智能手机出货量同比下降20%,降低到了2012年以来第三季度最低水平。
2026年三季度全球智能手机市场下滑的主要原因在于,DRAM和NAND价格的持续上涨加剧了第三季度的存储成本冲击,这大幅推高了物料清单(BOM)成本,加深了供应短缺,严重扰乱了OEM的出货。OEM将更高的组件成本转嫁给消费者,推动了2026年至今全球智能手机零售价格上涨20%,并进一步提高了市场平均售价(ASP),但是这也直接抑制了市场的需求。
Counterpoint Research高级分析师Shilpi Jain表示:“第三季度是连续第二个季度承受存储芯片危机的全面冲击。极端的存储短缺正将智能手机市场推入一个更具选择性的阶段,重塑OEM战略乃至消费者行为。消费者持有设备的时间比预期更长,越来越多地考虑翻新设备,并优先选择更高价值的产品,而OEM则在调整产品组合、定价和市场策略以保护盈利能力。这在大众市场造成了更大压力,而高端需求相对保持韧性,扩大了高端与价格敏感细分市场之间的差距。”
从具体厂商的排名来看,2026年第三季度全球智能手机出货量份额前五厂商分别为三星电子、苹果、小米、OPPO和vivo。
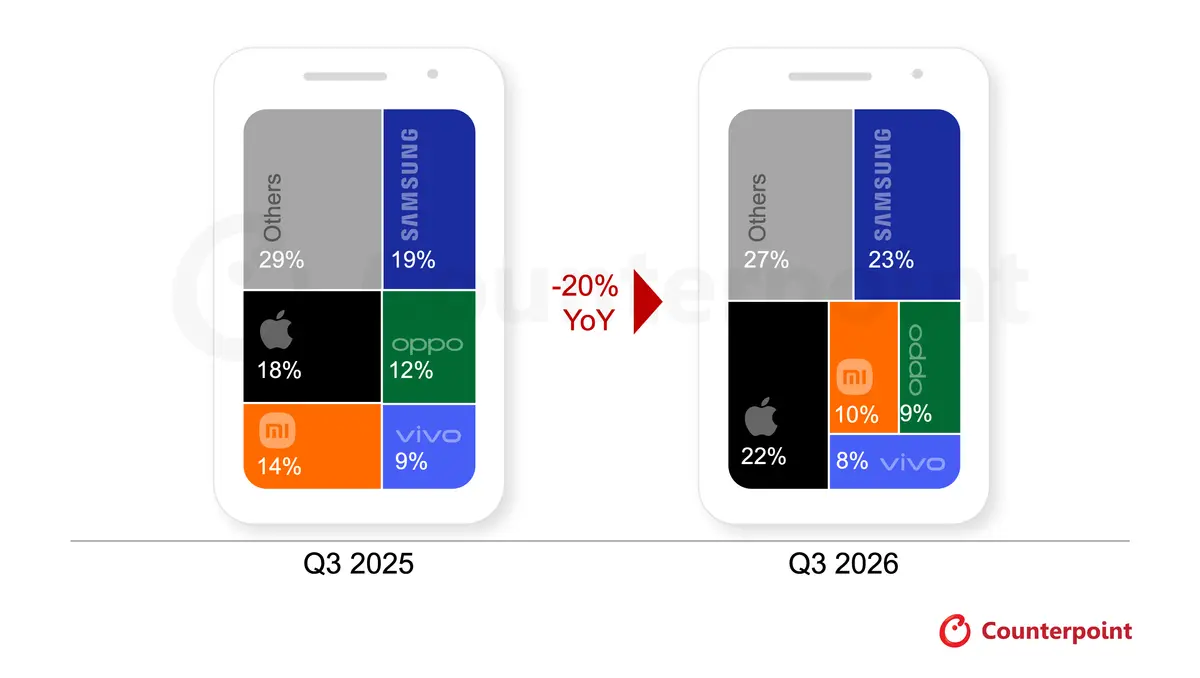
△2026年第三季度全球智能手机出货量份额前五品牌(初步数据),来源:Counterpoint Research;注:OPPO包含一加和realme。由于四舍五入,百分比总计可能不等于100%。
具体来看,三星电子虽然三季度出货量同比下降了3%,但是市场份额同比增加了4个百分点至23%。该公司对更高ASP和营收增长的关注,在出货量下降的情况下支撑了更强的价值增长,高端化和强劲的折叠屏手机发布为此做出了贡献。比如,Galaxy Z Fold8系列初期需求强劲,而稳定的组件供应支撑了新兴市场的中端Galaxy A系列出货,因部分中国品牌竞争影响了出货。
苹果市场份额首次在任何第三季度突破20%,达到了22%,尽管出货量同比有所下降。而苹果iPhone三季度出货量下滑在很大程度上是由于基础款iPhone 18的缺席,导致上市首月的渠道铺货规模低于一年前的iPhone 17系列。此外苹果也加入了手机行业的涨价大潮,尽管影响仅限于本季度最后几周。然而,iPhone 18 Pro系列的上市表现强于前代,尤其在中国和印度市场,而iPhone 17系列的持续势头在一定程度上抵消了更大的出货量下滑。
小米在第三季度出货量同比下跌超过了30%,市场份额也降至了10%。这主要是由于小米减少了对低价细分市场和非核心海外市场的供应,同时提高了ASP并收紧出货计划,以避免在持续的存储芯片危机中以不经济的利润率销售设备。不过,小米也在继续加强其在中国中高端和高端细分市场的存在,小米18系列和折叠屏机型获得积极反响。其自研XRING O3芯片进一步支撑了高端细分市场的差异化。
OPPO和vivo的出货量同比跌幅均超过20%,市场份额分别降至9%和8%。这两个品牌均因存储芯片成本上升而上调了入门级和中端产品组合的价格。需要指出的是,OPPO整合了OPPO、realme和一加的产品组合与运营,以减少重叠并提高成本效率,同时通过将供应从利润率较薄的细分市场转向回报更高的市场和机型来优先保障利润率。
vivo正优先发展其核心的印度和中国市场,加强Y系列以吸引注重价值的消费者,同时扩展其高端X、V和S系列。然而,涨价将预算机型挤出了关键价格区间,而库存短缺进一步限制了出货。
Counterpoint Research指出,2026年余下时间的前景依然充满挑战,在组件成本高企和购买力减弱的情况下,OEM日益将盈利能力置于出货量之上。减产、收紧产品组合以及更加聚焦高端设备可能会持续,而价格敏感细分市场面临设备价格上涨和组件供应有限的进一步压力。在组件成本和供应状况改善之前,整体出货量出现有意义复苏的可能性不大。
编辑:芯智讯-浪客剑

